18.03.2025
Was ist doppelte Wesentlichkeit? - ESG
Wichtige Informationen:
- Der Grundsatz der doppelten Wesentlichkeit legt die Offenlegungsanforderungen für die nichtfinanzielle Nachhaltigkeitsberichterstattung fest.
- Sprawozdawczość Zrównoważonego Rozwoju przedsiębiorstwa oparta na podwójnej istotności może ujawnić ryzyka i szanse ESG.
- Raportowanie ESG zgodnie z dyrektywą CSRD i standardem raportowania ESRS będzie w przyszłości obowiązkowe dla większości przedsiębiorstw jednak może ono posłużyć do wprowadzenia europejskich standardów w firmie.
- Die doppelte Relevanz umfasst Fragen der Nachhaltigkeit, aber auch deren Auswirkungen auf die Unternehmensfinanzen
Einzelheiten unten!
Zgodnie z dyrektywą CSRD, od 2024 roku duże przedsiębiorstwa podlegające obecnie pod dyrektywę NFRD, a od 2025 roku pozostałe duże przedsiębiorstwa (spełniające kryteria zawarte w 2013/34/UE) będą musiały raportować kwestie związane ze Zrównoważonym Rozwojem. Taki raport będzie musiał spełniać wymagania standardu raportowania ESRS i będzie podlegać obowiązkowemu audytowi. Warto też zaznaczyć, że wraz z szerszą implementacją dyrektywy CSRD praktycznie wszystkie przedsiębiorstwa będą brały udział w procesie raportowania Zrównoważonego Rozwoju, wynika to z wymagań postawionych większym graczom, którzy będą musieli uwzględnić też łańcuch dostaw, w tym m.in. wpływ na społeczność i otoczenie. W dodatku standardy GRI 2021 podają podwójną istotność jako ważny element. Standardy raportowania ESRS wskazują zasadę podwójnej istotności jako głównego motywatora selekcji tematów w sprawozdaniu i to właśnie od tej reguły uzależnione są wymogi ujawnieniowe.
Was ist doppelte Wesentlichkeit?
Podwójna istotność to zasada w raportowaniu ESG przedsiębiorstwa i jest ona podstawą ujawniania informacji na temat Zrównoważonego rozwoju przez firmę. Reguła podwójnej istotności ma zapewnić, że raportowane informacje będą ważne z perspektywy ESG (z ang. Environmental, Social, Governance). Pozwala ona na ocenę wpływu działalności na środowisko i społeczeństwo, ale również wpływu czynników ESG na wyniki finansowe. Dany temat uważa się za istotny z perspektywy podwójnej istotności, jeśli jest znaczący z perspektywy jednego lub obu z poniższych aspektów:
- Wesentlichkeit der Auswirkungen auf die Umwelt – a dokładniej, to jaki przedsiębiorstwo ma lub będzie miało efekt na otoczenie, ludzi czy środowisko. Obejmuje to nie tylko działalność operacyjną danej firmy, ale również m.in. łańcuch dostaw. Uwzględniany jest zarówno wpływ negatywny, jak i pozytywny.
- Finanzielle Wesentlichkeit – w której chodzi o wpływ finansowy czynników ESG na firmę. Przepływy pieniężne, wyniki finansowe, zdolność do pozyskiwania finansowania oraz koszty kapitału mogą ulegać zmianom w zależności od długości okresu, takiego jak krótki, średni lub długi.
Znaczenie podwójnej istotności w zarządzaniu ESG
Raportowanie niefinansowe ESG pozwala wprowadzać europejski standard Zrównoważonego Rozwoju do przedsiębiorstwa. Dzięki temu możliwa jest poprawa relacji z interesariuszami oraz zminimalizowanie wpływu kwestii Zrównoważonego Rozwoju na operacje i wyniki finansowe. Ocena istotności pozwala na dokładniejszą analizę w podejmowaniu decyzji związanych z Zrównoważonym Rozwojem. Dla przykładu przyjmijmy sytuację, w której pewna firma rezygnuje z inwestycji w interes kopalniany. Z perspektywy istotności wpływu na otoczenie, decyzja ta jest rozpatrywana proekologicznie. Jednak z perspektywy istotności finansowej taki ruch może okazać się nieoptymalny. W takiej sytuacji proces oceny podwójnej istotności może okazać się kluczowy.

Wie kann man eine doppelte Wesentlichkeitsanalyse durchführen?
Europejska Grupa Doradcza ds. Sprawozdawczości (EFRAG) w sierpniu 2023 r. udostępniła wstępne „wytyczne koncepcyjne dotyczące podwójnej istotności” (Europäische Leitlinien zur Nachhaltigkeitsberichterstattung) w skrócie ESRG. W wymienionym dokumencie przedstawiono jak powinien wyglądać proces analizy podwójnej istotności.
Analyse der Bedeutung der Auswirkungen auf die Umwelt
1. die Definition des zu bewertenden Nachhaltigkeitsparameters
Należy wybrać parametr którego istotność chcemy analizować. W razie wątpliwości co do selekcji parametru warto zasięgnąć porady eksperta i przeprowadzić poniższą analizę.
2. die Bewertung des Nachhaltigkeitsparameters
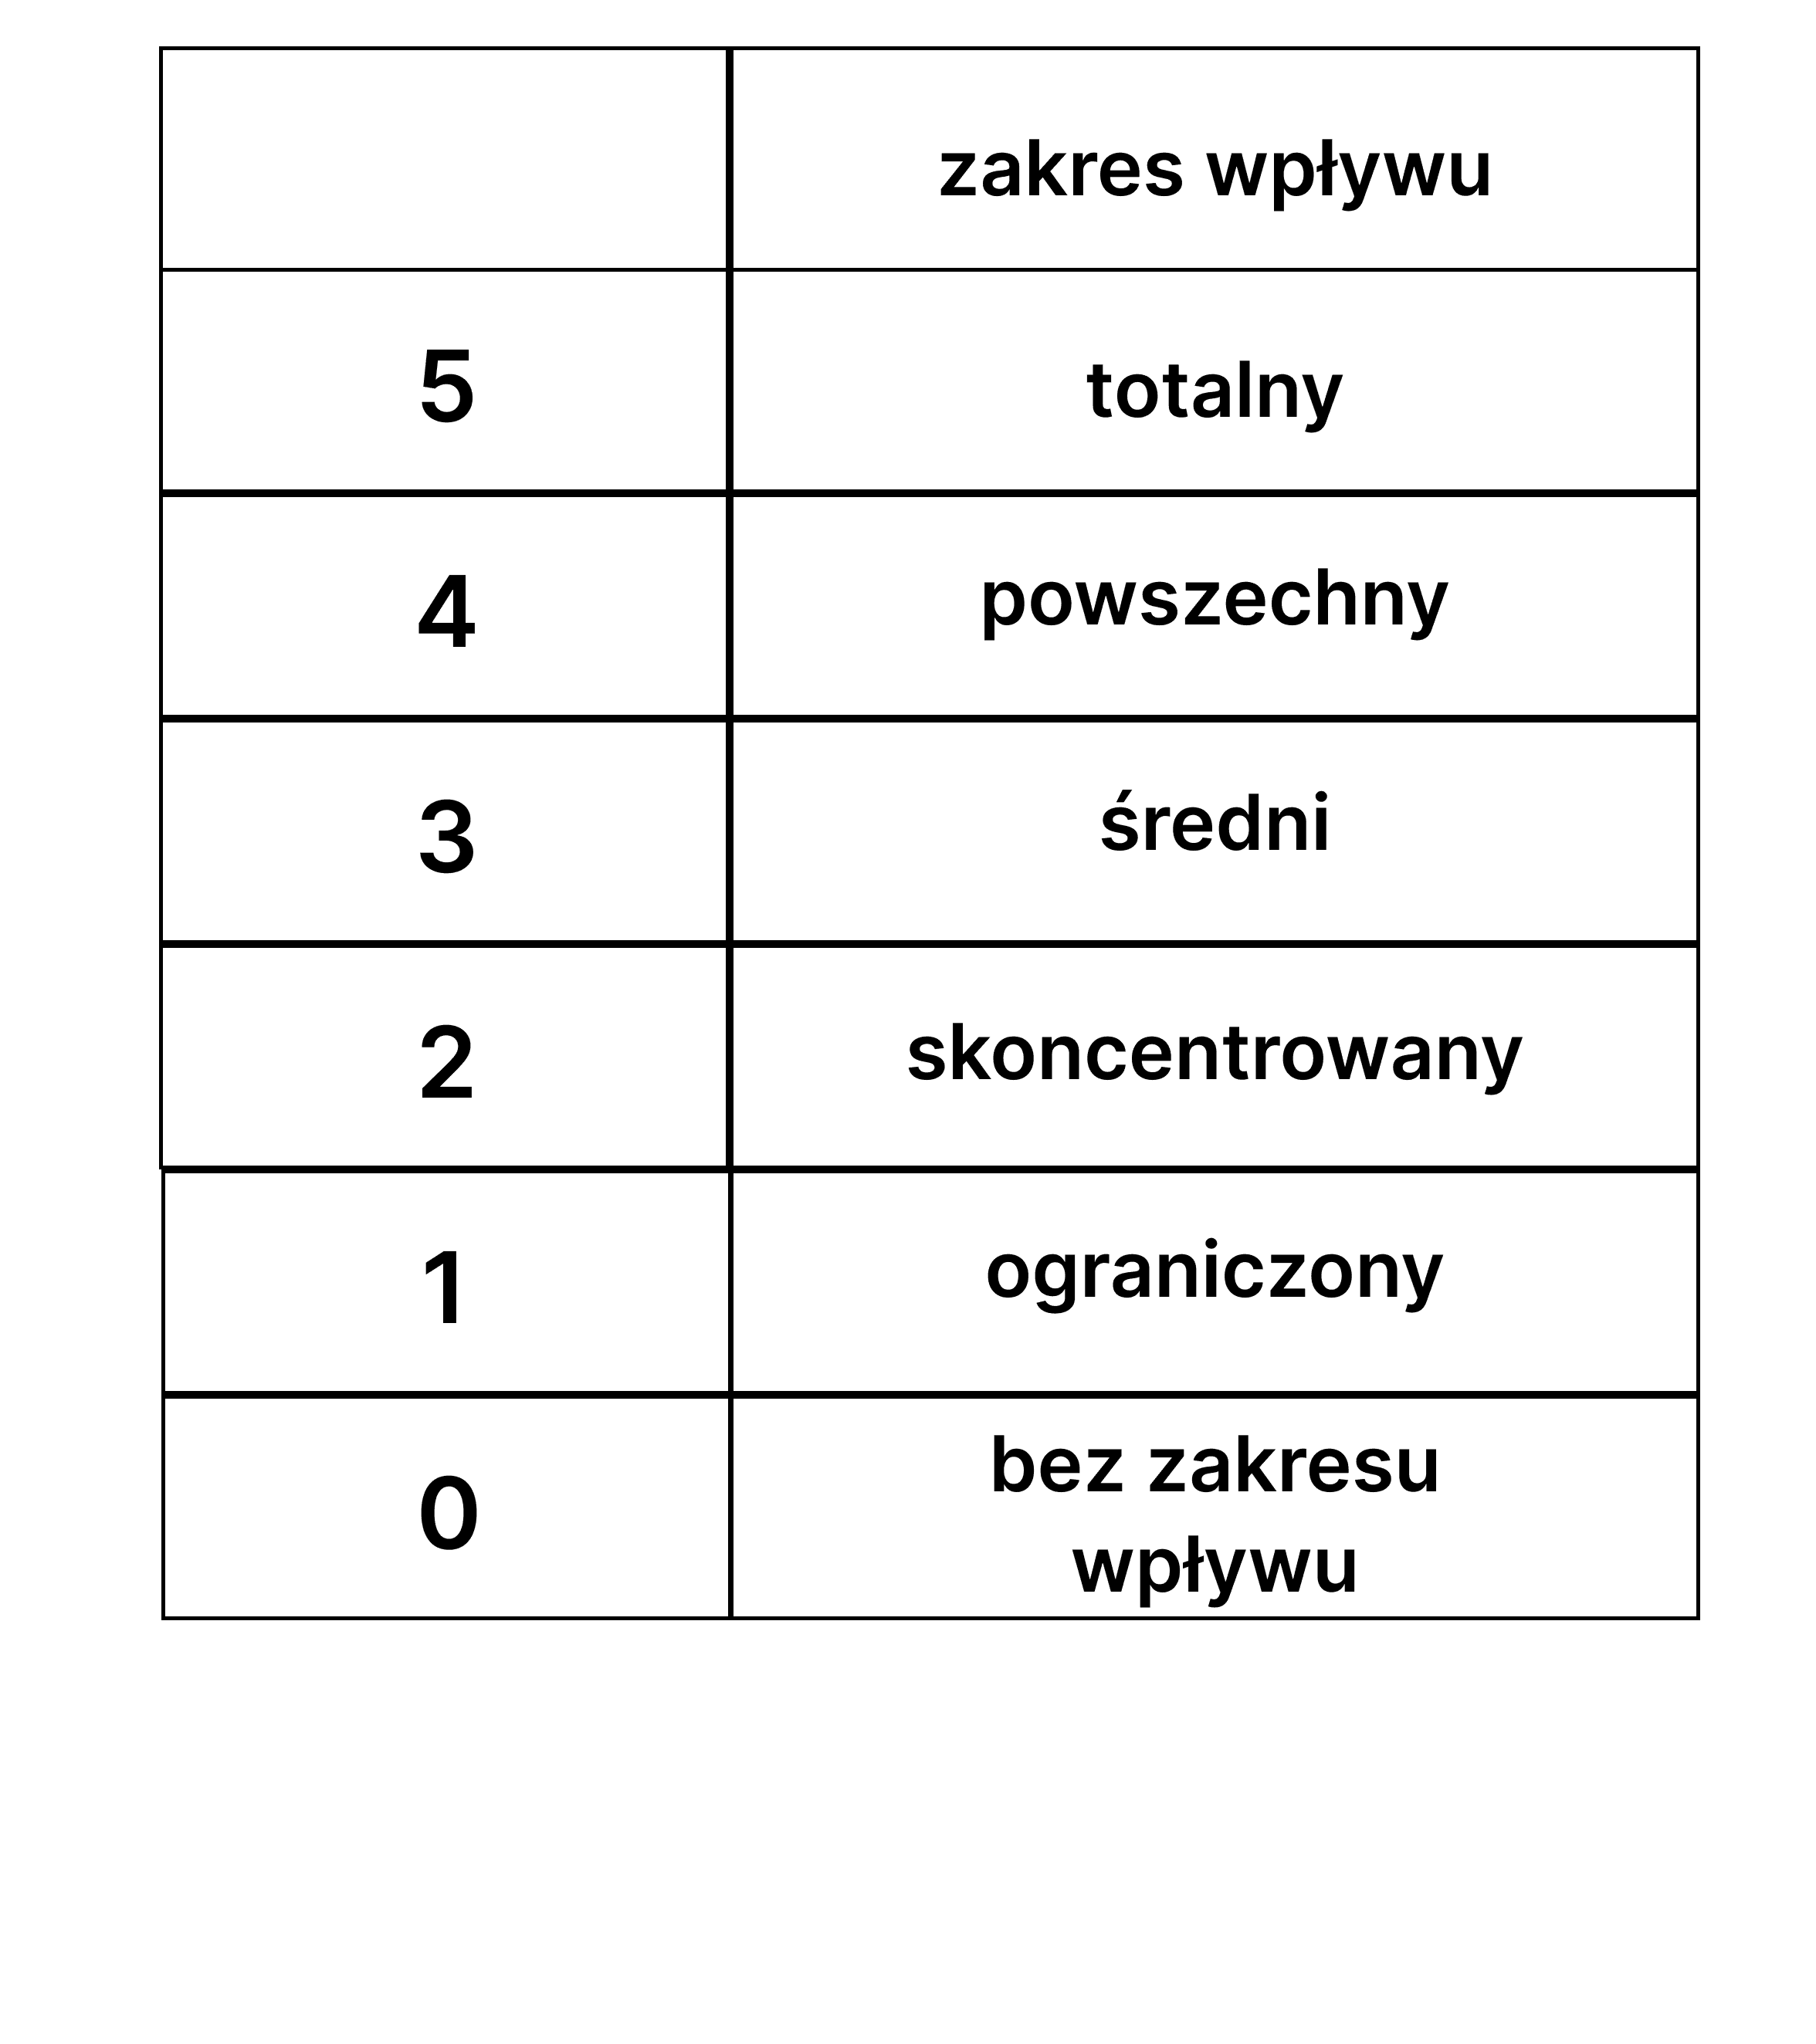
2.1 Bestimmung des Ausmaßes der Auswirkungen auf die Umwelt
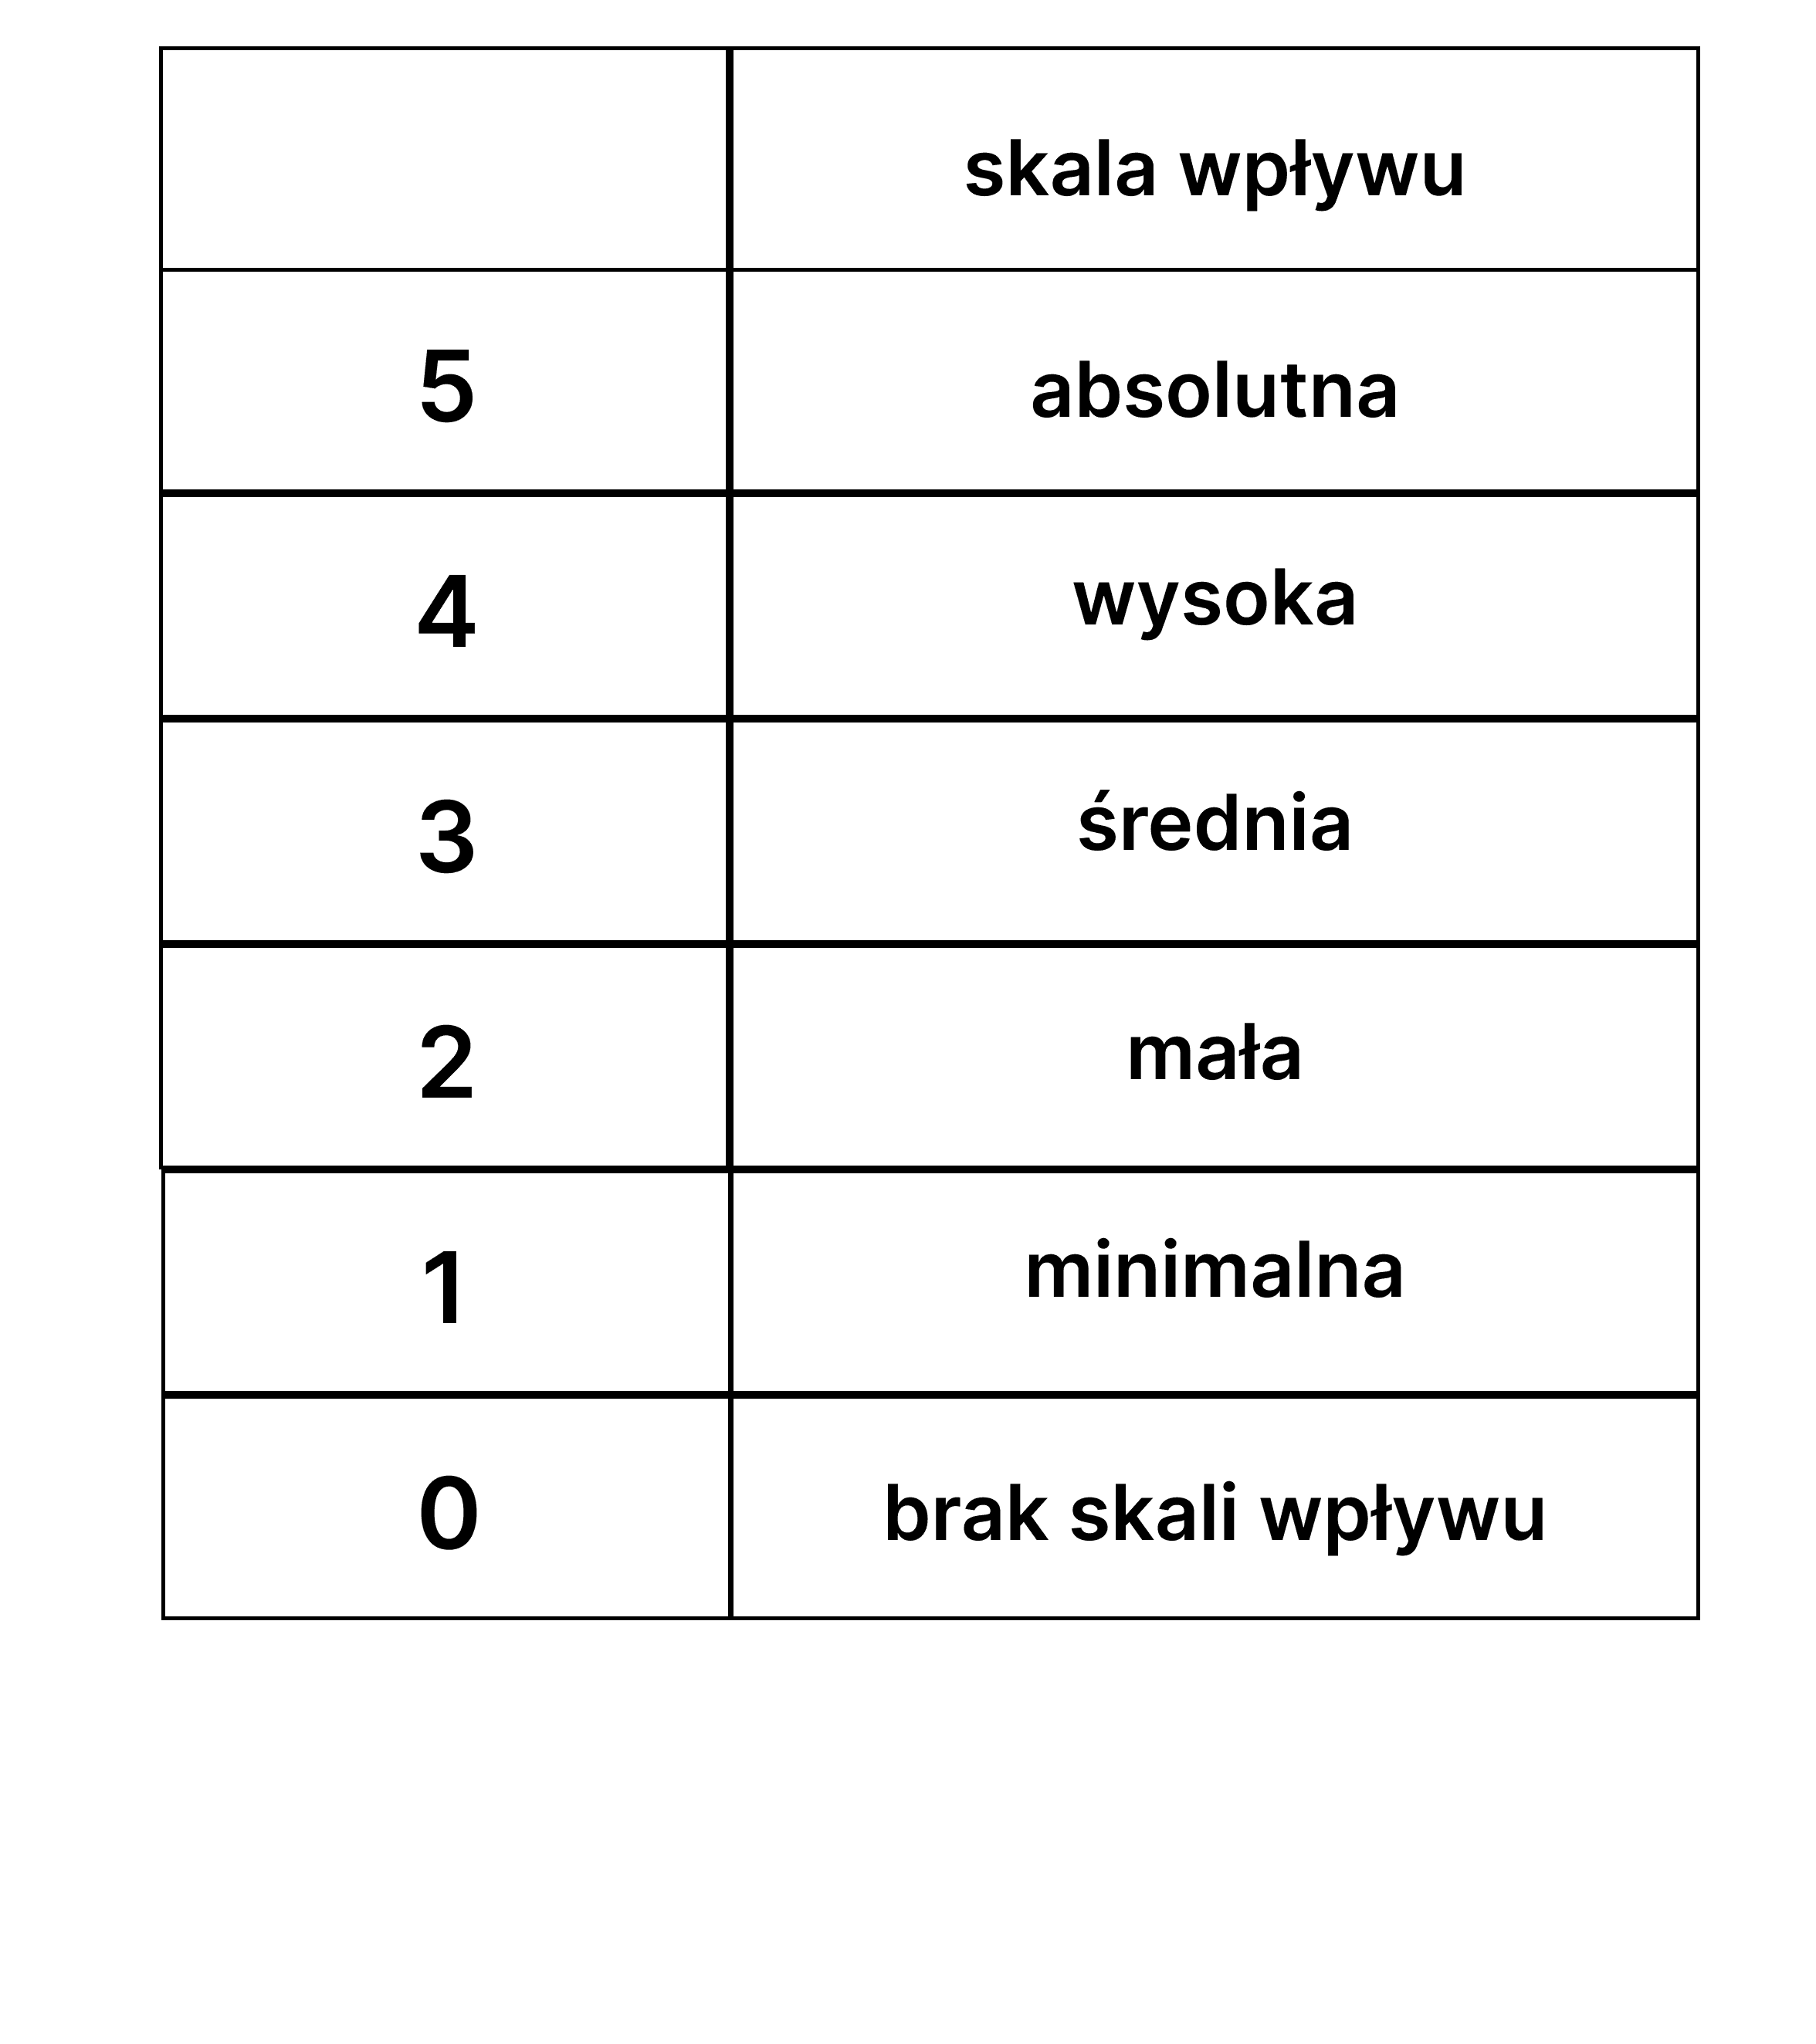
2.2 Bestimmung des Ausmaßes der Auswirkungen auf die Umwelt
2.3 Ermittlung von Möglichkeiten zur Behebung von Umweltbelastungen
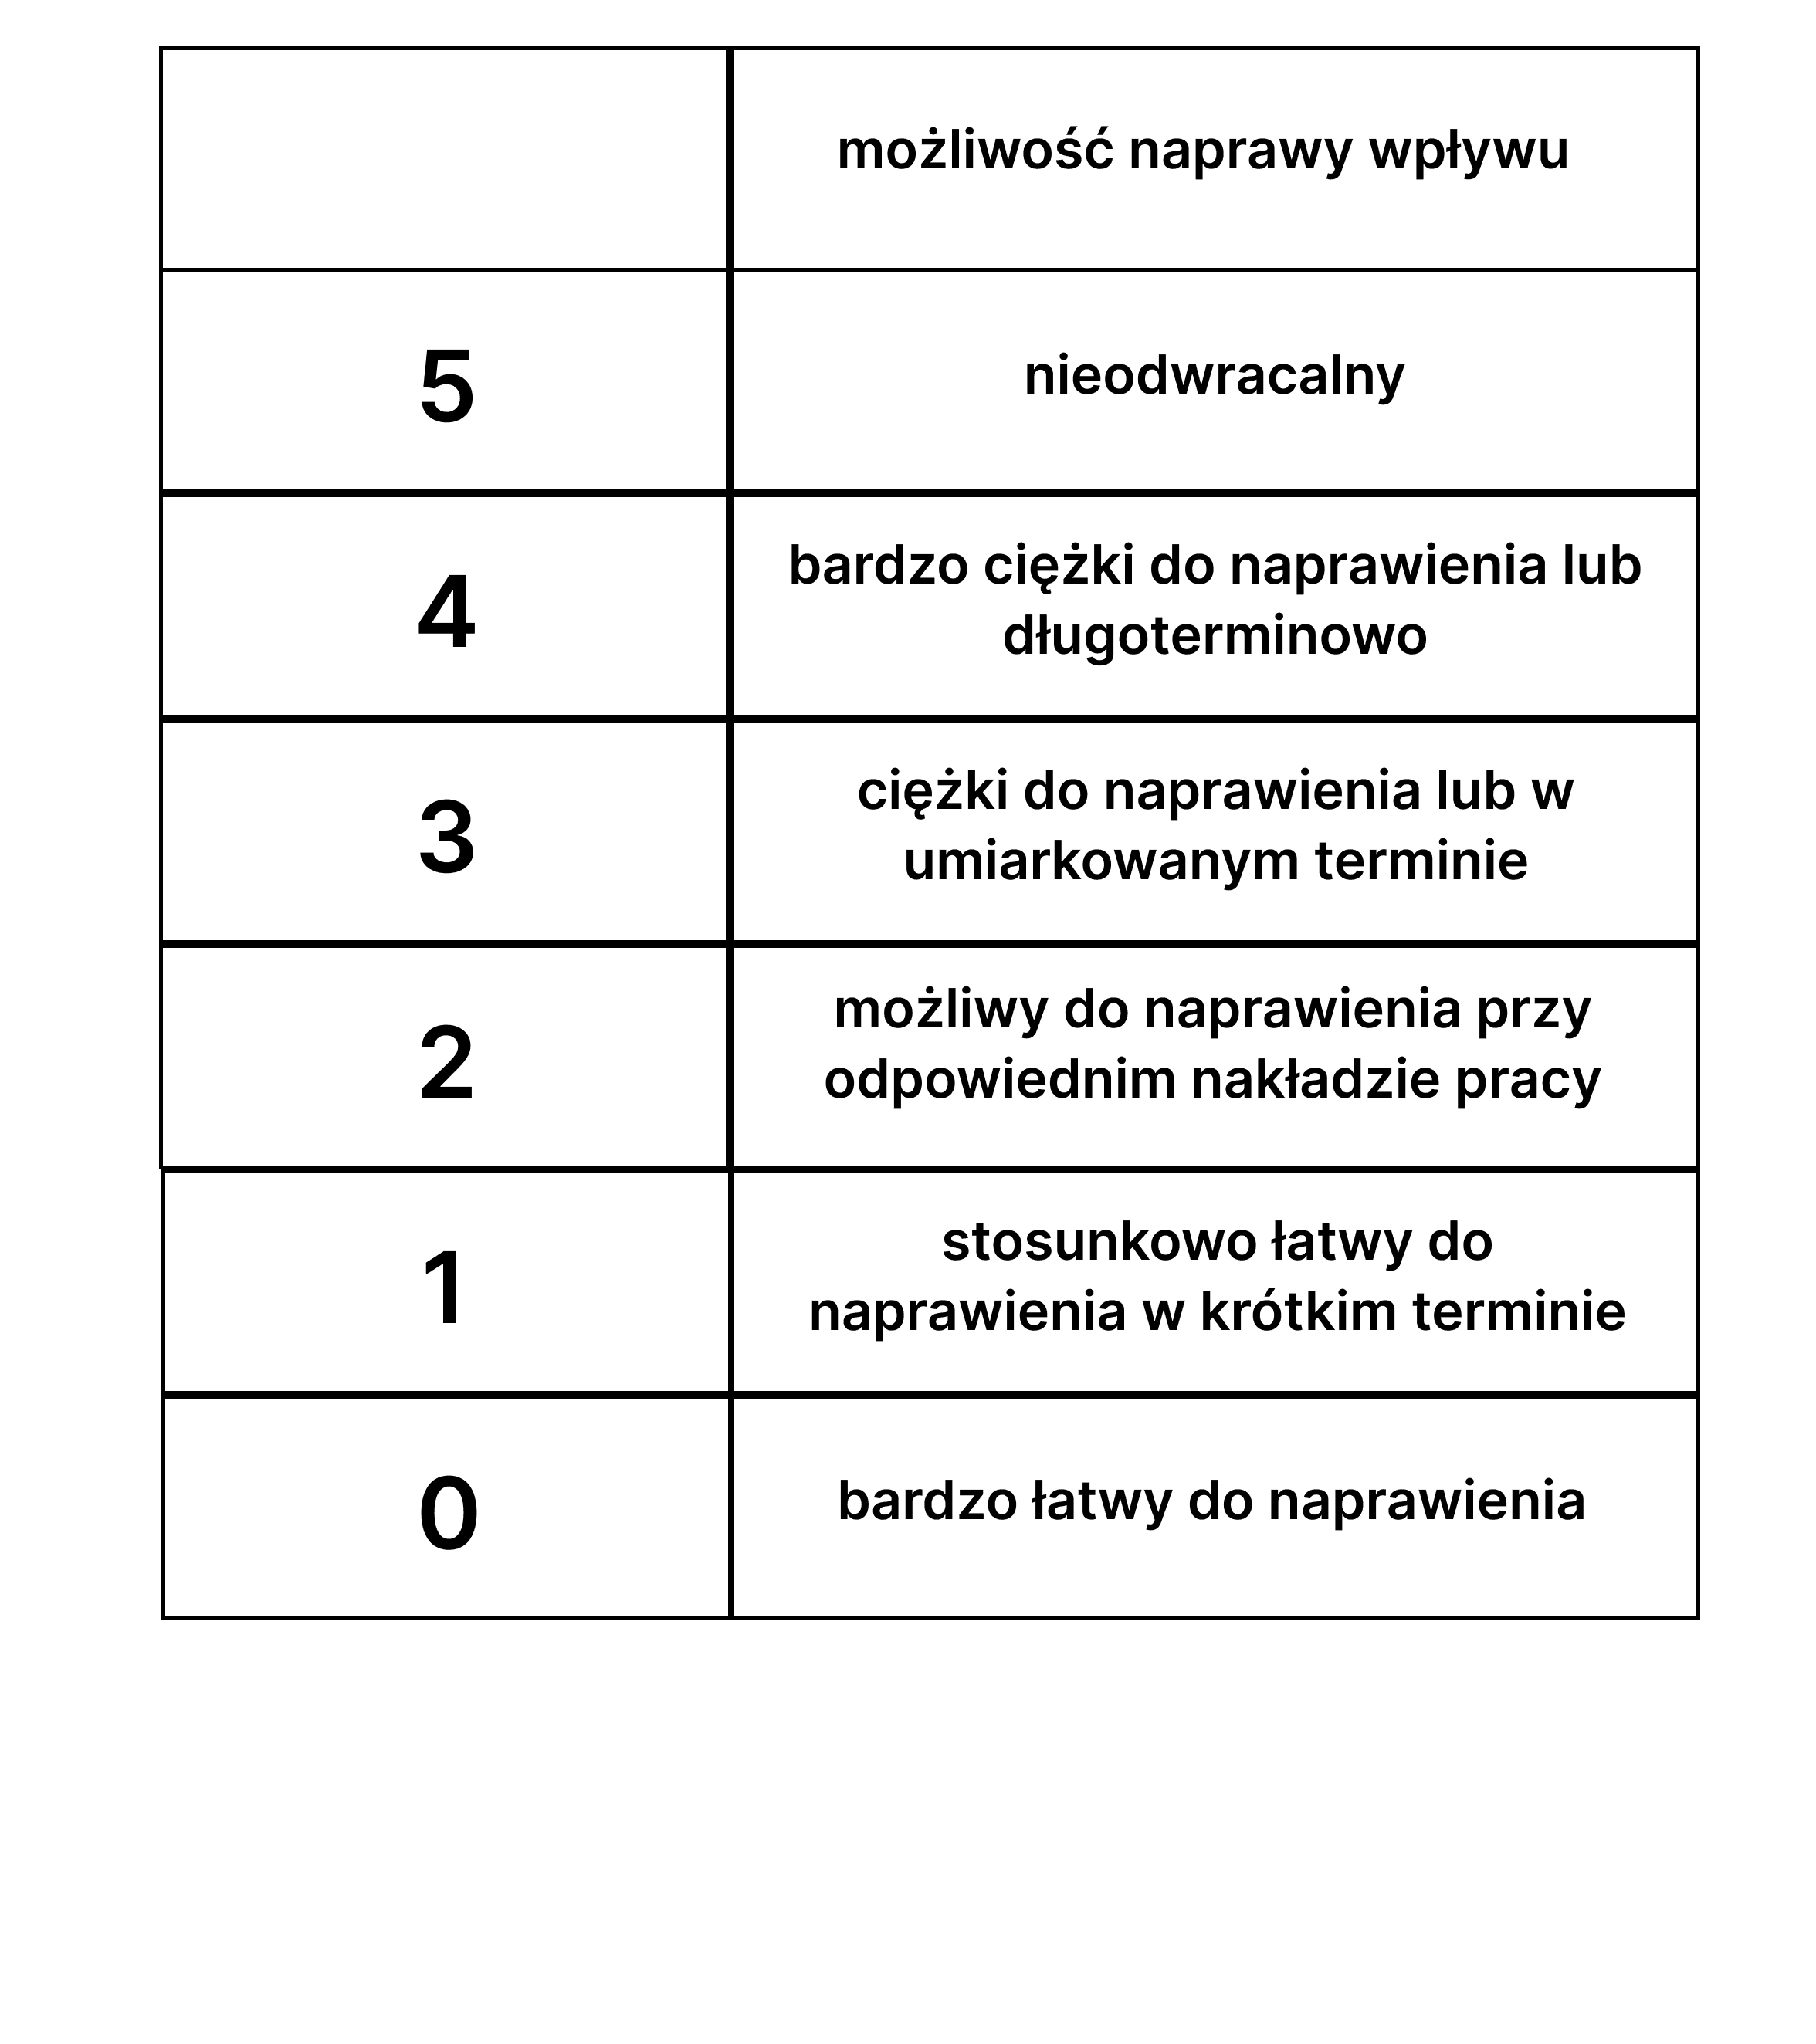
3. vorläufige Bedeutung der Auswirkungen des analysierten Parameters
Korzystając z wyników z kroku poprzedniego, wyliczamy wstępny wskaźnik istotności wpływu, dodając do siebie wszystkie wybrane opcje.
Wesentlichkeitsindex der Auswirkung = Ausmaß der Auswirkung + Ausmaß der Auswirkung + Möglichkeit zur Behebung der Auswirkung
Następnie uzyskany wynik porównujemy z wartościami z poniższej tabeli
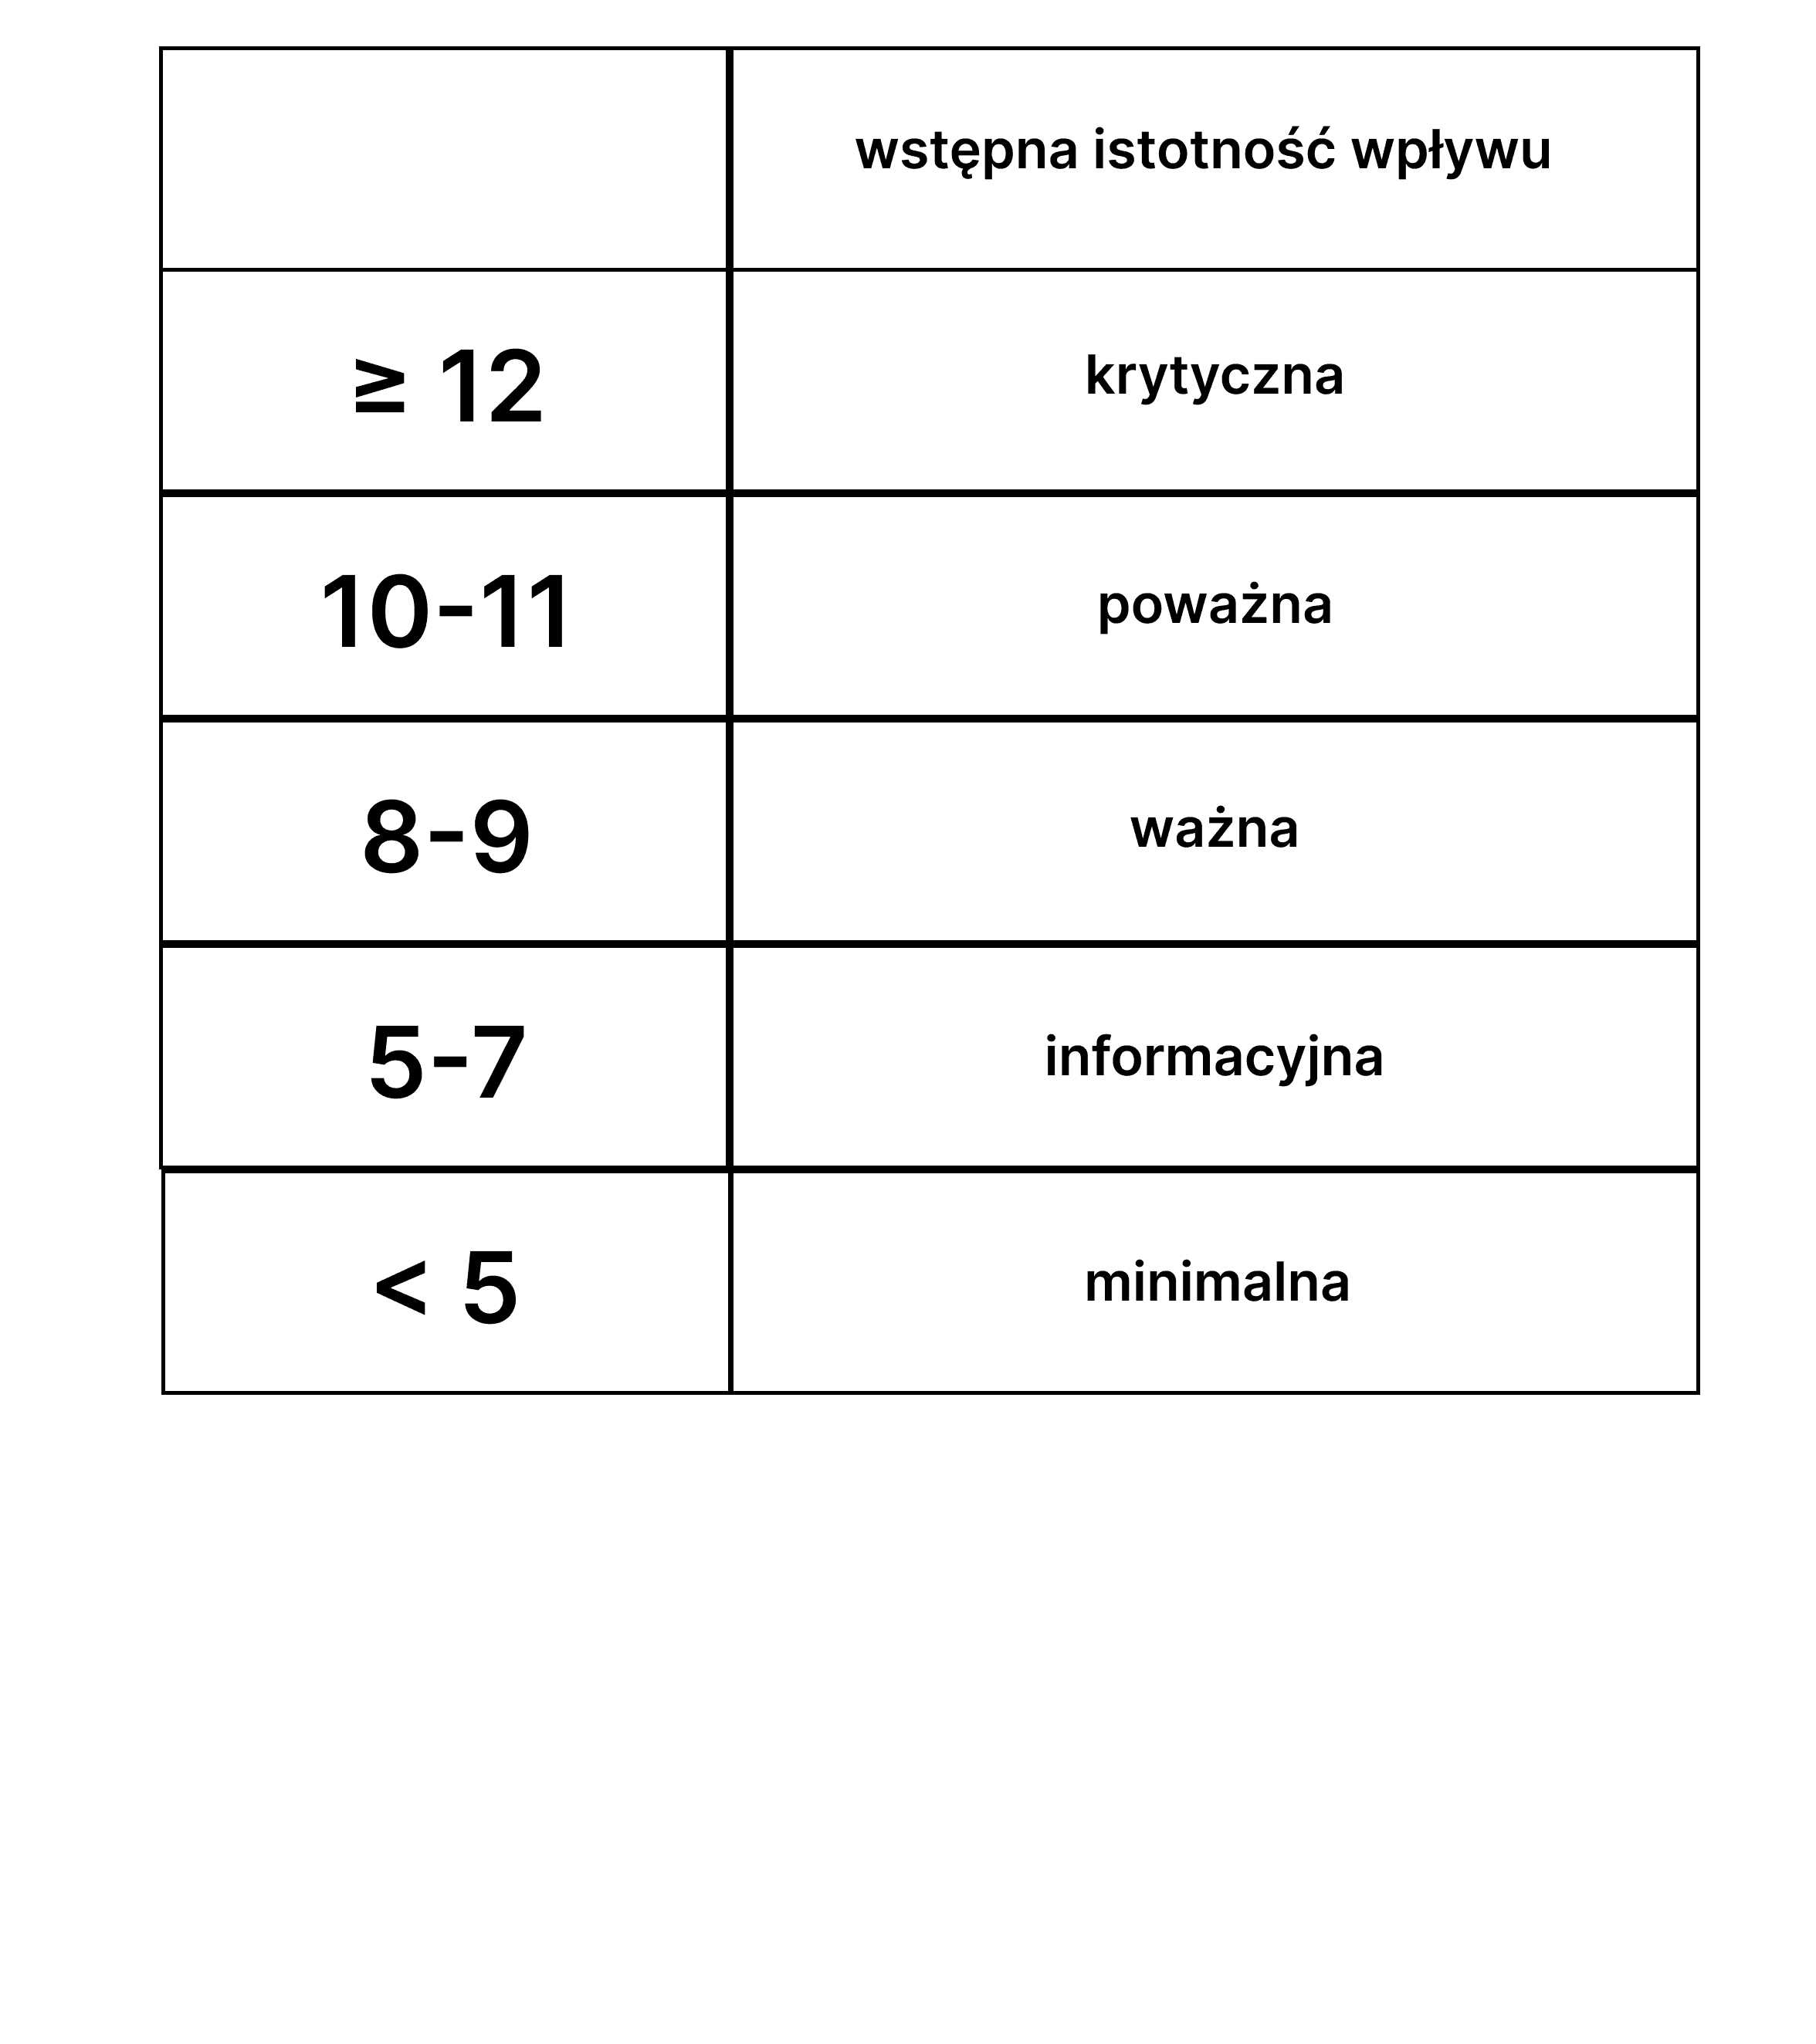
4. die Bewertung der Signifikanz eines Parameters
Uwzględniając wyniki z 2. i 3. kroku, prognozujemy jaki kierunek może objąć analizowany wpływ. Również warto uwzględnić jakie jest prawdopodobieństwo wystąpienia wpływu w różnych okresach czasowych.
Finanzielle Wesentlichkeitsanalyse
Autorzy przewodnika EFRA (ESRG) proponują, aby termin „temat Zrównoważonego Rozwoju” obejmował zarówno główne wątki, jak i ich podtematy oraz bardziej szczegółowe zagadnienia. Der Prozess der Identifizierung finanziell relevanter Themen basiert auf einem objektiven Bewertungsmechanismus, der die Vergleichbarkeit gewährleistet. Es wird empfohlen, für jeden Nachhaltigkeitsparameter den gleichen Ansatz zu wählen. Unter finanzieller Wesentlichkeit ist die Auswirkung dieser Themen auf die finanzielle Leistungsfähigkeit des Unternehmens zu verstehen.
1. die Identifizierung des finanziellen Parameters, der im Vergleich zum ESG-Parameter bewertet werden soll
Zgodnie z ESRG 1, należy dokładnie określić, względem jakiego zagadnienia Zrównoważonego Rozwoju będziemy oceniać istotność finansową. Warto również zdecydować, na jakim poziomie szczegółowości będziemy oceniać. Im dokładniej zdefiniujemy obszar, w którym będziemy się poruszać, tym precyzyjniejsza będzie analiza. Zazwyczaj przeprowadzana ocena powinna się obracać dookoła „podtematów” i „pod-podtematów” w celu zwiększenia dokładności.
2. Ermittlung der finanziellen Auswirkungen
W tym kroku należy skupić się na znalezieniu wpływu tematu Zrównoważonego Rozwoju na wartość przedsiębiorstwa. Mogą być to zarówno konsekwencje negatywne finansowo, jak i pozytywne, ważne jest to, że te efekty nie są uwzględniane w klasycznych raportach finansowych.
2.1 Weiterbeschäftigung von Arbeitnehmern
W tym etapie analizowane są możliwości firmy w zakresie kontynuowania wykorzystywania zasobów, które są kluczowe w procesie biznesowym. W tym celu wykorzystujemy następujące aspekty:
- ceny i marże - Wie sich die Ressourcenkosten auf die finanzielle Gesundheit des Unternehmens auswirken,
- rynek zasobów i dostępność – jak sytuacja na rynku i dostępność zasobów wpływają na ciągłość operacyjną przedsiębiorstwa,
- degradacja i okres użyteczność zasobów – jaka jest degradacja i jaki jest okres przydatności zasobów oraz możliwości ich utrzymania lub naprawy,
- Vorschriften/Einschränkungen – jak regulacje i czynniki zewnętrzne mogą wpływać na zdolność przedsiębiorstwa do korzystania z zasobów.
In dieser Phase wird analysiert, ob das Unternehmen weiterhin in der Lage sein wird, die für seine Tätigkeit wesentlichen Ressourcen effizient zu nutzen. Jest to o tyle ważne w kontekście istotności finansowej, ponieważ te czynniki mogą wpływać na ekonomiczne aspekty działalności firmy, generując ryzyka i szanse.
2.2 Abhängigkeit von der Beziehung
W tym kroku sprawdza się, czy kluczowe relacje niezbędne do utrzymania produkcji, są stabilne i można je utrzymać na tych samych zasadach. Brane są pod uwagę następujące elementy:
- Finanzinstitute i dostawcy kapitału finansowego,
- Kontrahenci i łańcuch dostaw,
- Relacje z klientami w tym wszystkie elementy mające na nie wpływ (etyka, satysfakcja, prywatność, PR i marketing itp.) i związane z nimi konsekwencje dla firmy,
- Externe Interessengruppen,
- Gesellschaft/Gemeinschaften i akceptowalność przez nie negatywnych efektów zewnętrznych spowodowanych przez przedsiębiorstwo.
W dużym skrócie badamy czy obecne relacje, z wymienionymi wyżej grupami, można utrzymać na tych samych warunkach.
3. die Bestimmung der finanziellen Wesentlichkeit des Themas nachhaltige Entwicklung
W tym etapie dokonywana jest finalna oceny istotności dla wybranego wcześniej zagadnienia Zrównoważonego Rozwoju. Aby skutecznie to zrobić, należy bazować na analizach z 2. kroku i opisać je poniższą tabelą:
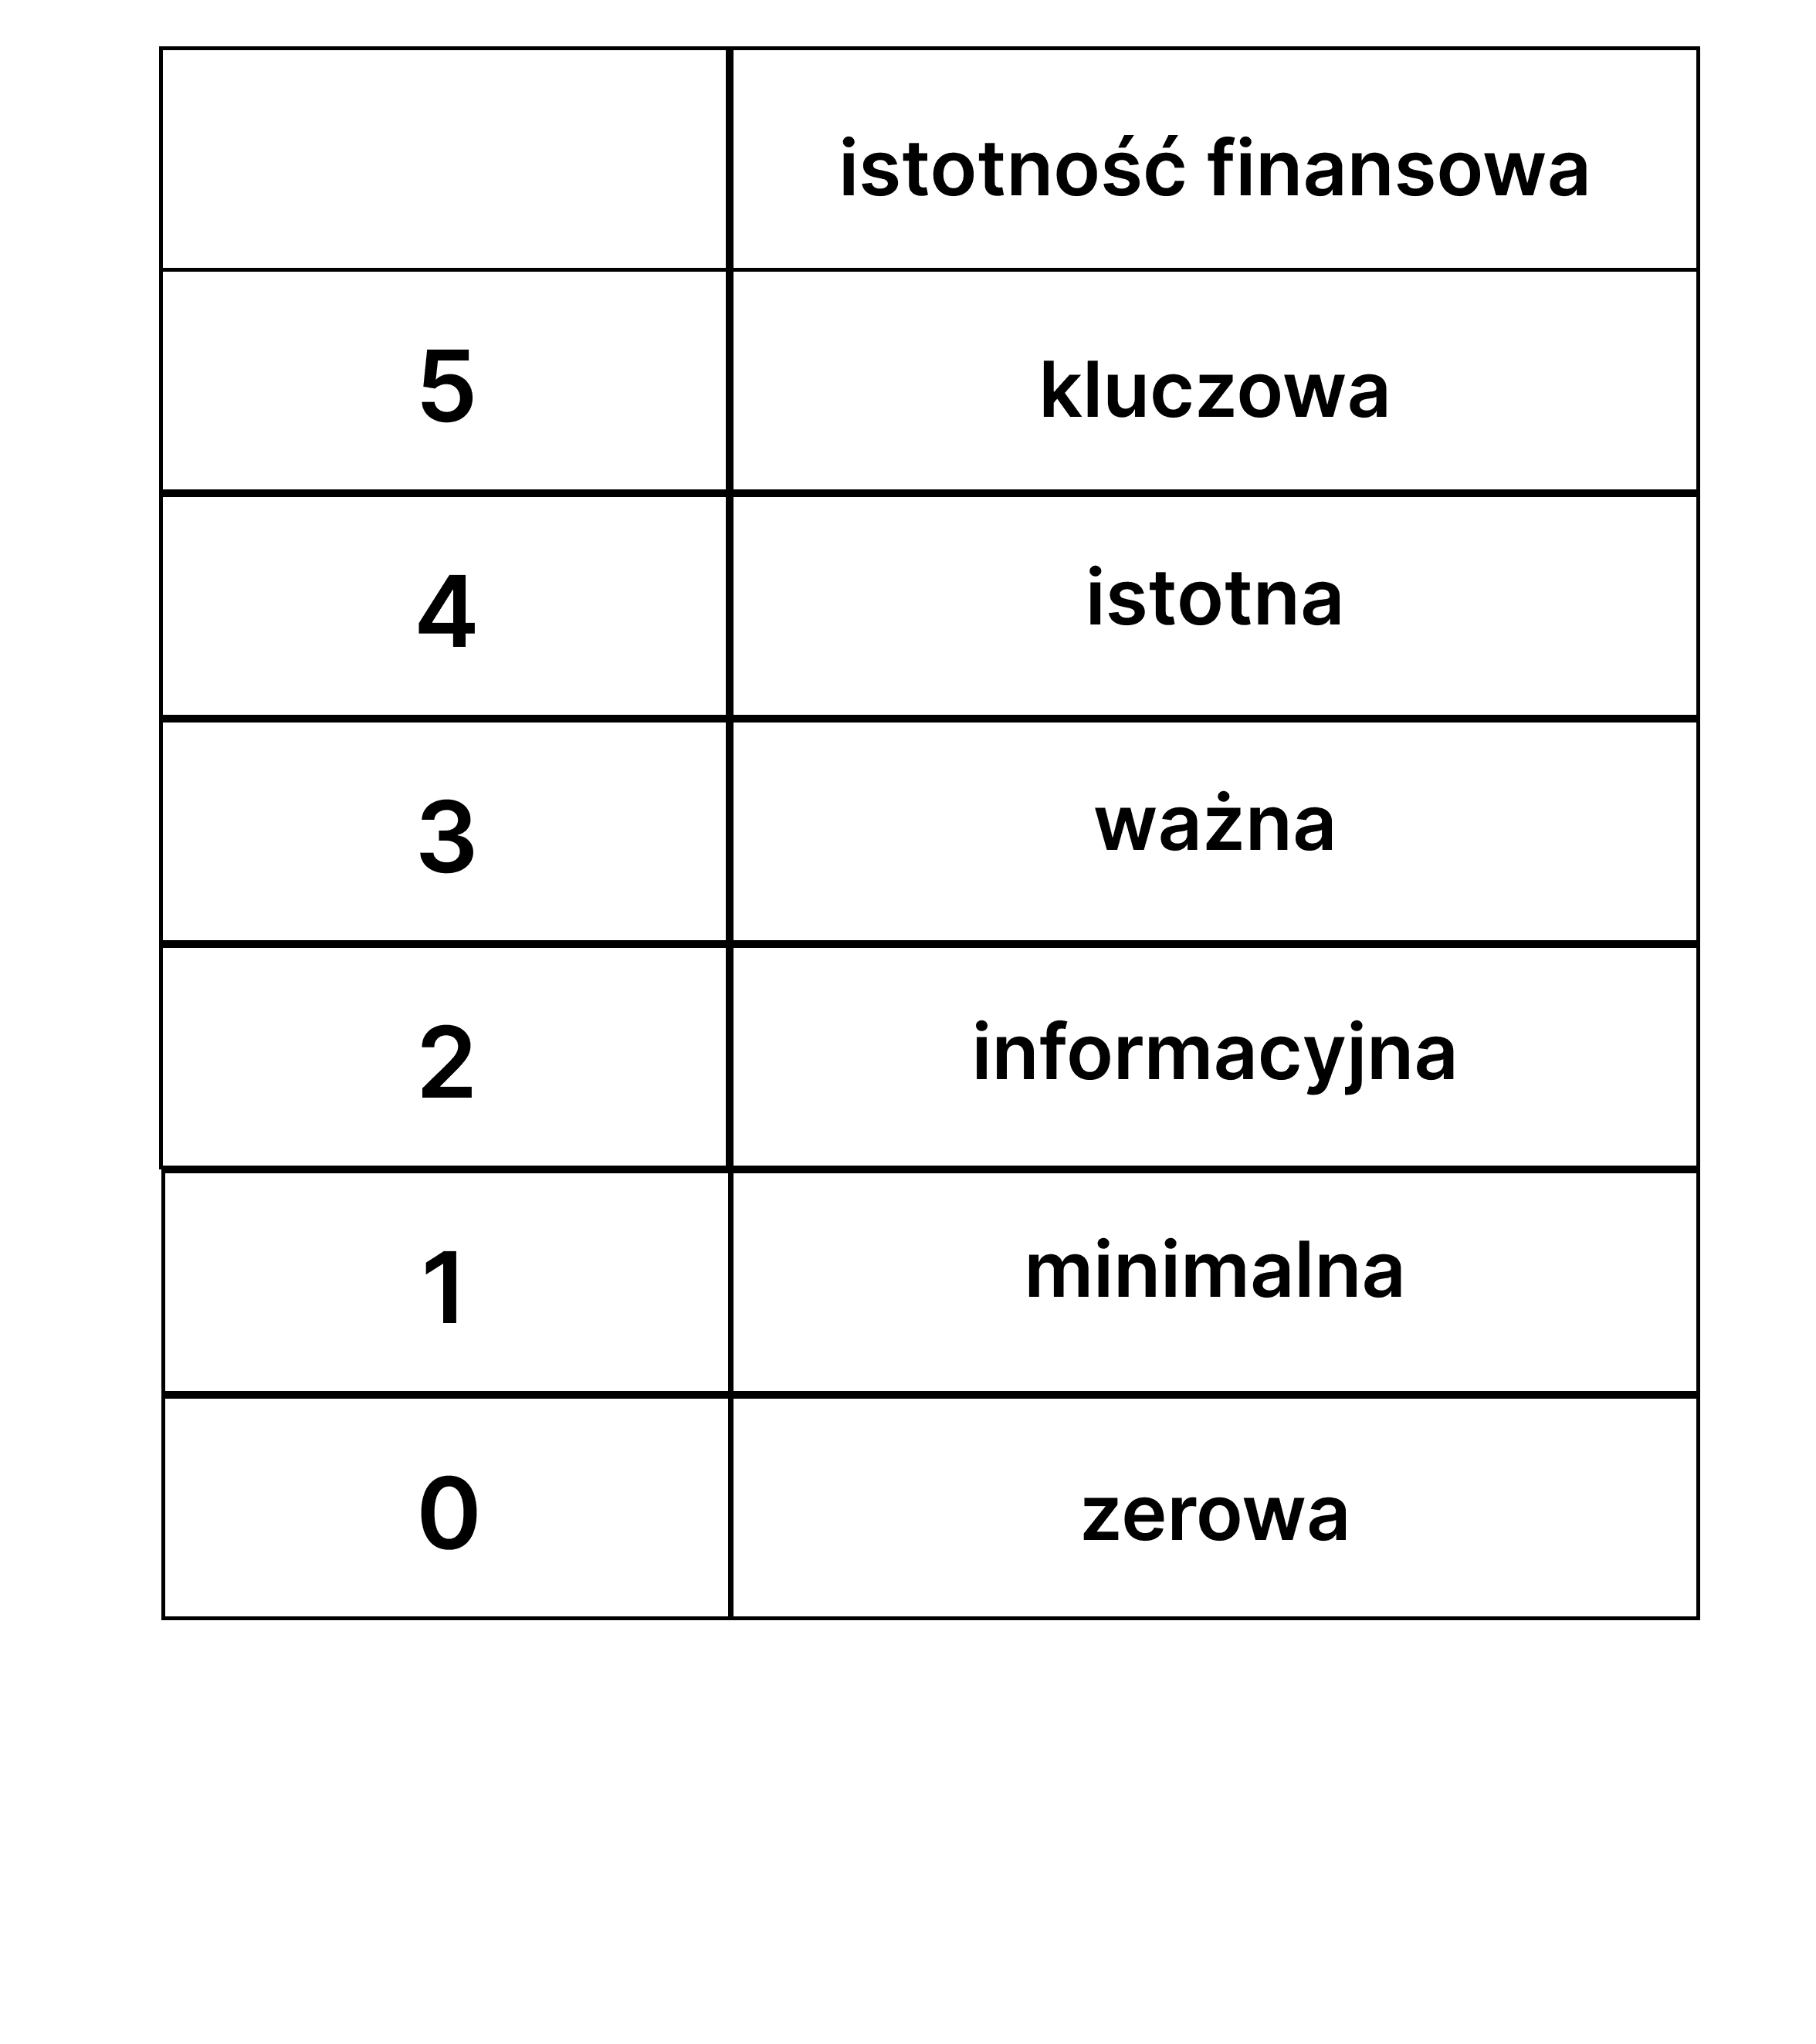
Wenn das erzielte Ergebnis entscheidend, signifikant oder wichtig ist, werden die finanziellen Auswirkungen als wesentlich betrachtet. Jeśli wynik jest informacyjny lub minimalny można uznać efekt za nieistotny finansowo i zakończyć proces analizy lub poddać go głębszej analizie.
Bewährte Praxis der doppelten Wesentlichkeit
Ważne jest to, aby pamiętać w jakim celu ta zasada została stworzona. Jej główną zaletą są uproszczone wymogi ujawnieniowe, często subiektywne, lecz należy pamiętać, że dalej obowiązuje należyta staranność (również opisana w ESRS 1 i ESRS 2), Daher ist es von entscheidender Bedeutung, Themen auszuwählen, die die doppelte Relevanz berücksichtigen.
Nowe standardy raportowania mogą być problematyczne dla wielu przedsiębiorców już w niedługiej przyszłości. W razie wątpliwości lub niepewności zaleca się kontakt i współpracę z ekspertami. Należy pamiętać zatem o trzech obowiązkach podwójnej istotności:
- Obligatorischer Prozess – aby zdefiniować zagadnienia, które znajdą się w raporcie niefinansowym, konieczna jest samoocena przedsiębiorstwa za pośrednictwem analizy podwójnej istotności,
- Obligatorische Offenlegungen – jeśli temat jest istotny ze względu na jedną lub obie istotności musi znaleźć się w raporcie,
- Obligatorische Zuverlässigkeit - Die Ergebnisse der Analyse werden einer obligatorischen Prüfung unterzogen, so dass es wichtig ist, dass sie von hoher Qualität sind.
Korzyści z wdrożenia podwójnej istotności
Ein positiver Aspekt des doppelten Wesentlichkeitsprinzips ist die Möglichkeit, neue Bedrohungen oder Chancen für das Unternehmen zu finden. Ważne też jest zapoznanie się z wpływem firmy na otoczenie, co może to skutkować poprawą wizerunku, relacji z interesariuszami oraz klientami. Zwiększona świadomość na temat procesów zachodzących w firmie może również skutkować Ausweitung der Strategie Verkauf und/oder Marketing. Natürlich sollte nicht vergessen werden, dass dies ein obligatorisches Element der Nachhaltigkeitsberichterstattung sein wird.
Perspektywa podwójnej istotności i dlaczego warto się nią interesować
Na chwilę obecną reguła podwójnej istotności jest na etapie rozwojowym i zapewne będzie dalej udoskonalana, a sam proces jej analizy otrzyma odpowiednie narzędzia i techniki. Już dziś wiadomo, że będzie to nieodłączny element każdego przedsiębiorstwa. Dyrektywy i intencje regulatora wskazują na konieczność Zrównoważonego Rozwoju przedsiębiorstw. Aby w pełni wykorzystać związane z tym możliwości, ważne jest śledzenie działań podejmowanych w UE oraz odpowiednie przygotowanie firmy na zmiany związane z ESG. Wymogi ujawnieniowe oraz standardy raportowania ESRS mogą wprowadzić wiele osób w błąd, co może prowadzić do poważnych konsekwencji, szczególnie w kontekście dyrektyw dotyczących odpowiedzialności za nierzetelną sprawozdawczość Zrównoważonego Rozwoju.
Warto zainteresować się tematem podwójnej istotności nie tylko ze względu na obowiązek jego stosowania, ale także z powodu potencjalnych korzyści, które mogą z nim być związane.
Siehe andere Einträge


Siehe andere Einträge
Quantitative oder qualitative Forschung, d. h. wie wird der Markt erforscht?
Mehr sehen