18.03.2025
What is dual materiality? - ESG
Key information:
- The dual materiality principle sets out the disclosure requirements for non-financial Sustainability reporting.
- Sprawozdawczość Zrównoważonego Rozwoju przedsiębiorstwa oparta na podwójnej istotności może ujawnić ryzyka i szanse ESG.
- Raportowanie ESG zgodnie z dyrektywą CSRD i standardem raportowania ESRS będzie w przyszłości obowiązkowe dla większości przedsiębiorstw jednak może ono posłużyć do wprowadzenia europejskich standardów w firmie.
- Dual relevance includes Sustainability issues, but also their impact on corporate finances
Details below!
Zgodnie z dyrektywą CSRD, od 2024 roku duże przedsiębiorstwa podlegające obecnie pod dyrektywę NFRD, a od 2025 roku pozostałe duże przedsiębiorstwa (spełniające kryteria zawarte w 2013/34/UE) będą musiały raportować kwestie związane ze Zrównoważonym Rozwojem. Taki raport będzie musiał spełniać wymagania standardu raportowania ESRS i będzie podlegać obowiązkowemu audytowi. Warto też zaznaczyć, że wraz z szerszą implementacją dyrektywy CSRD praktycznie wszystkie przedsiębiorstwa będą brały udział w procesie raportowania Zrównoważonego Rozwoju, wynika to z wymagań postawionych większym graczom, którzy będą musieli uwzględnić też łańcuch dostaw, w tym m.in. wpływ na społeczność i otoczenie. W dodatku standardy GRI 2021 podają podwójną istotność jako ważny element. Standardy raportowania ESRS wskazują zasadę podwójnej istotności jako głównego motywatora selekcji tematów w sprawozdaniu i to właśnie od tej reguły uzależnione są wymogi ujawnieniowe.
What is dual materiality?
Podwójna istotność to zasada w raportowaniu ESG przedsiębiorstwa i jest ona podstawą ujawniania informacji na temat Zrównoważonego rozwoju przez firmę. Reguła podwójnej istotności ma zapewnić, że raportowane informacje będą ważne z perspektywy ESG (z ang. Environmental, Social, Governance). Pozwala ona na ocenę wpływu działalności na środowisko i społeczeństwo, ale również wpływu czynników ESG na wyniki finansowe. Dany temat uważa się za istotny z perspektywy podwójnej istotności, jeśli jest znaczący z perspektywy jednego lub obu z poniższych aspektów:
- Materiality of the impact on the environment – a dokładniej, to jaki przedsiębiorstwo ma lub będzie miało efekt na otoczenie, ludzi czy środowisko. Obejmuje to nie tylko działalność operacyjną danej firmy, ale również m.in. łańcuch dostaw. Uwzględniany jest zarówno wpływ negatywny, jak i pozytywny.
- Financial materiality – w której chodzi o wpływ finansowy czynników ESG na firmę. Przepływy pieniężne, wyniki finansowe, zdolność do pozyskiwania finansowania oraz koszty kapitału mogą ulegać zmianom w zależności od długości okresu, takiego jak krótki, średni lub długi.
Znaczenie podwójnej istotności w zarządzaniu ESG
Raportowanie niefinansowe ESG pozwala wprowadzać europejski standard Zrównoważonego Rozwoju do przedsiębiorstwa. Dzięki temu możliwa jest poprawa relacji z interesariuszami oraz zminimalizowanie wpływu kwestii Zrównoważonego Rozwoju na operacje i wyniki finansowe. Ocena istotności pozwala na dokładniejszą analizę w podejmowaniu decyzji związanych z Zrównoważonym Rozwojem. Dla przykładu przyjmijmy sytuację, w której pewna firma rezygnuje z inwestycji w interes kopalniany. Z perspektywy istotności wpływu na otoczenie, decyzja ta jest rozpatrywana proekologicznie. Jednak z perspektywy istotności finansowej taki ruch może okazać się nieoptymalny. W takiej sytuacji proces oceny podwójnej istotności może okazać się kluczowy.

How to implement double relevance analysis?
Europejska Grupa Doradcza ds. Sprawozdawczości (EFRAG) w sierpniu 2023 r. udostępniła wstępne „wytyczne koncepcyjne dotyczące podwójnej istotności” (European Sustainability Reporting Guidelines) w skrócie ESRG. W wymienionym dokumencie przedstawiono jak powinien wyglądać proces analizy podwójnej istotności.
Analysis of the materiality of the impact on the environment
1. identify the Sustainability parameter to be assessed
Należy wybrać parametr którego istotność chcemy analizować. W razie wątpliwości co do selekcji parametru warto zasięgnąć porady eksperta i przeprowadzić poniższą analizę.
2. evaluation of the sustainability parameter
2.1 Determine the scale of the impact on the environment
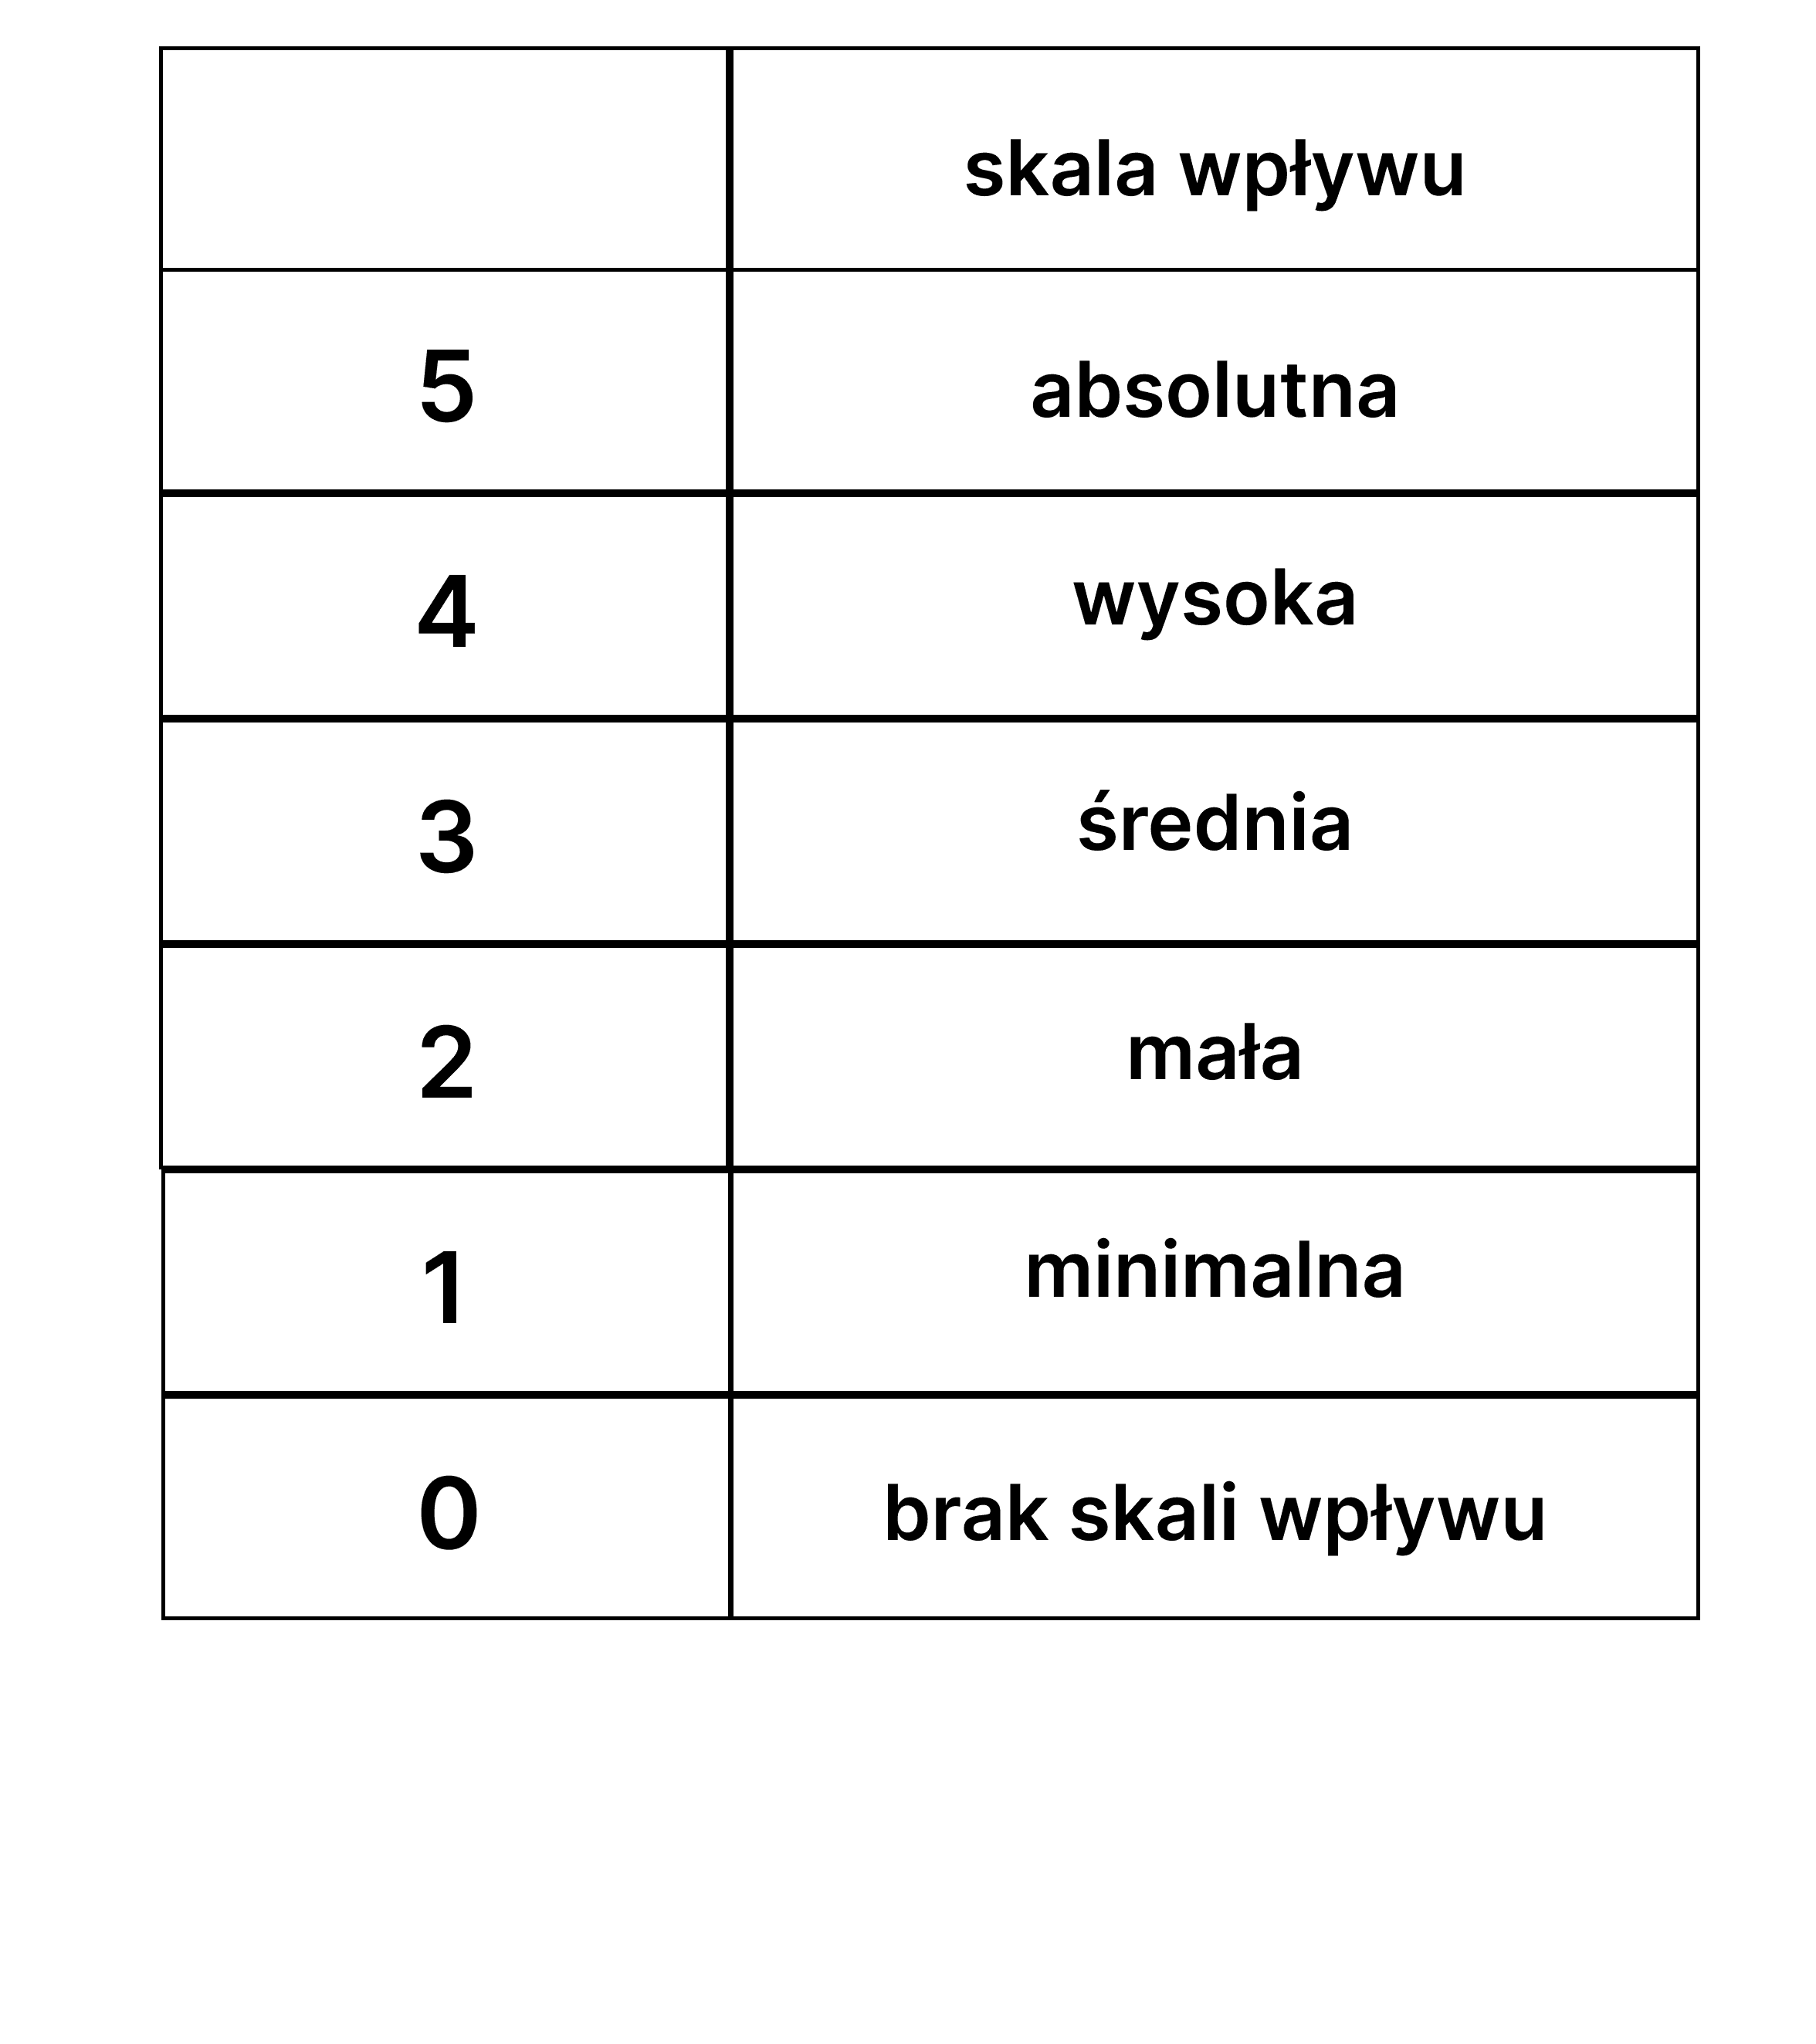
2.2 Determination of the extent of the impact on the environment
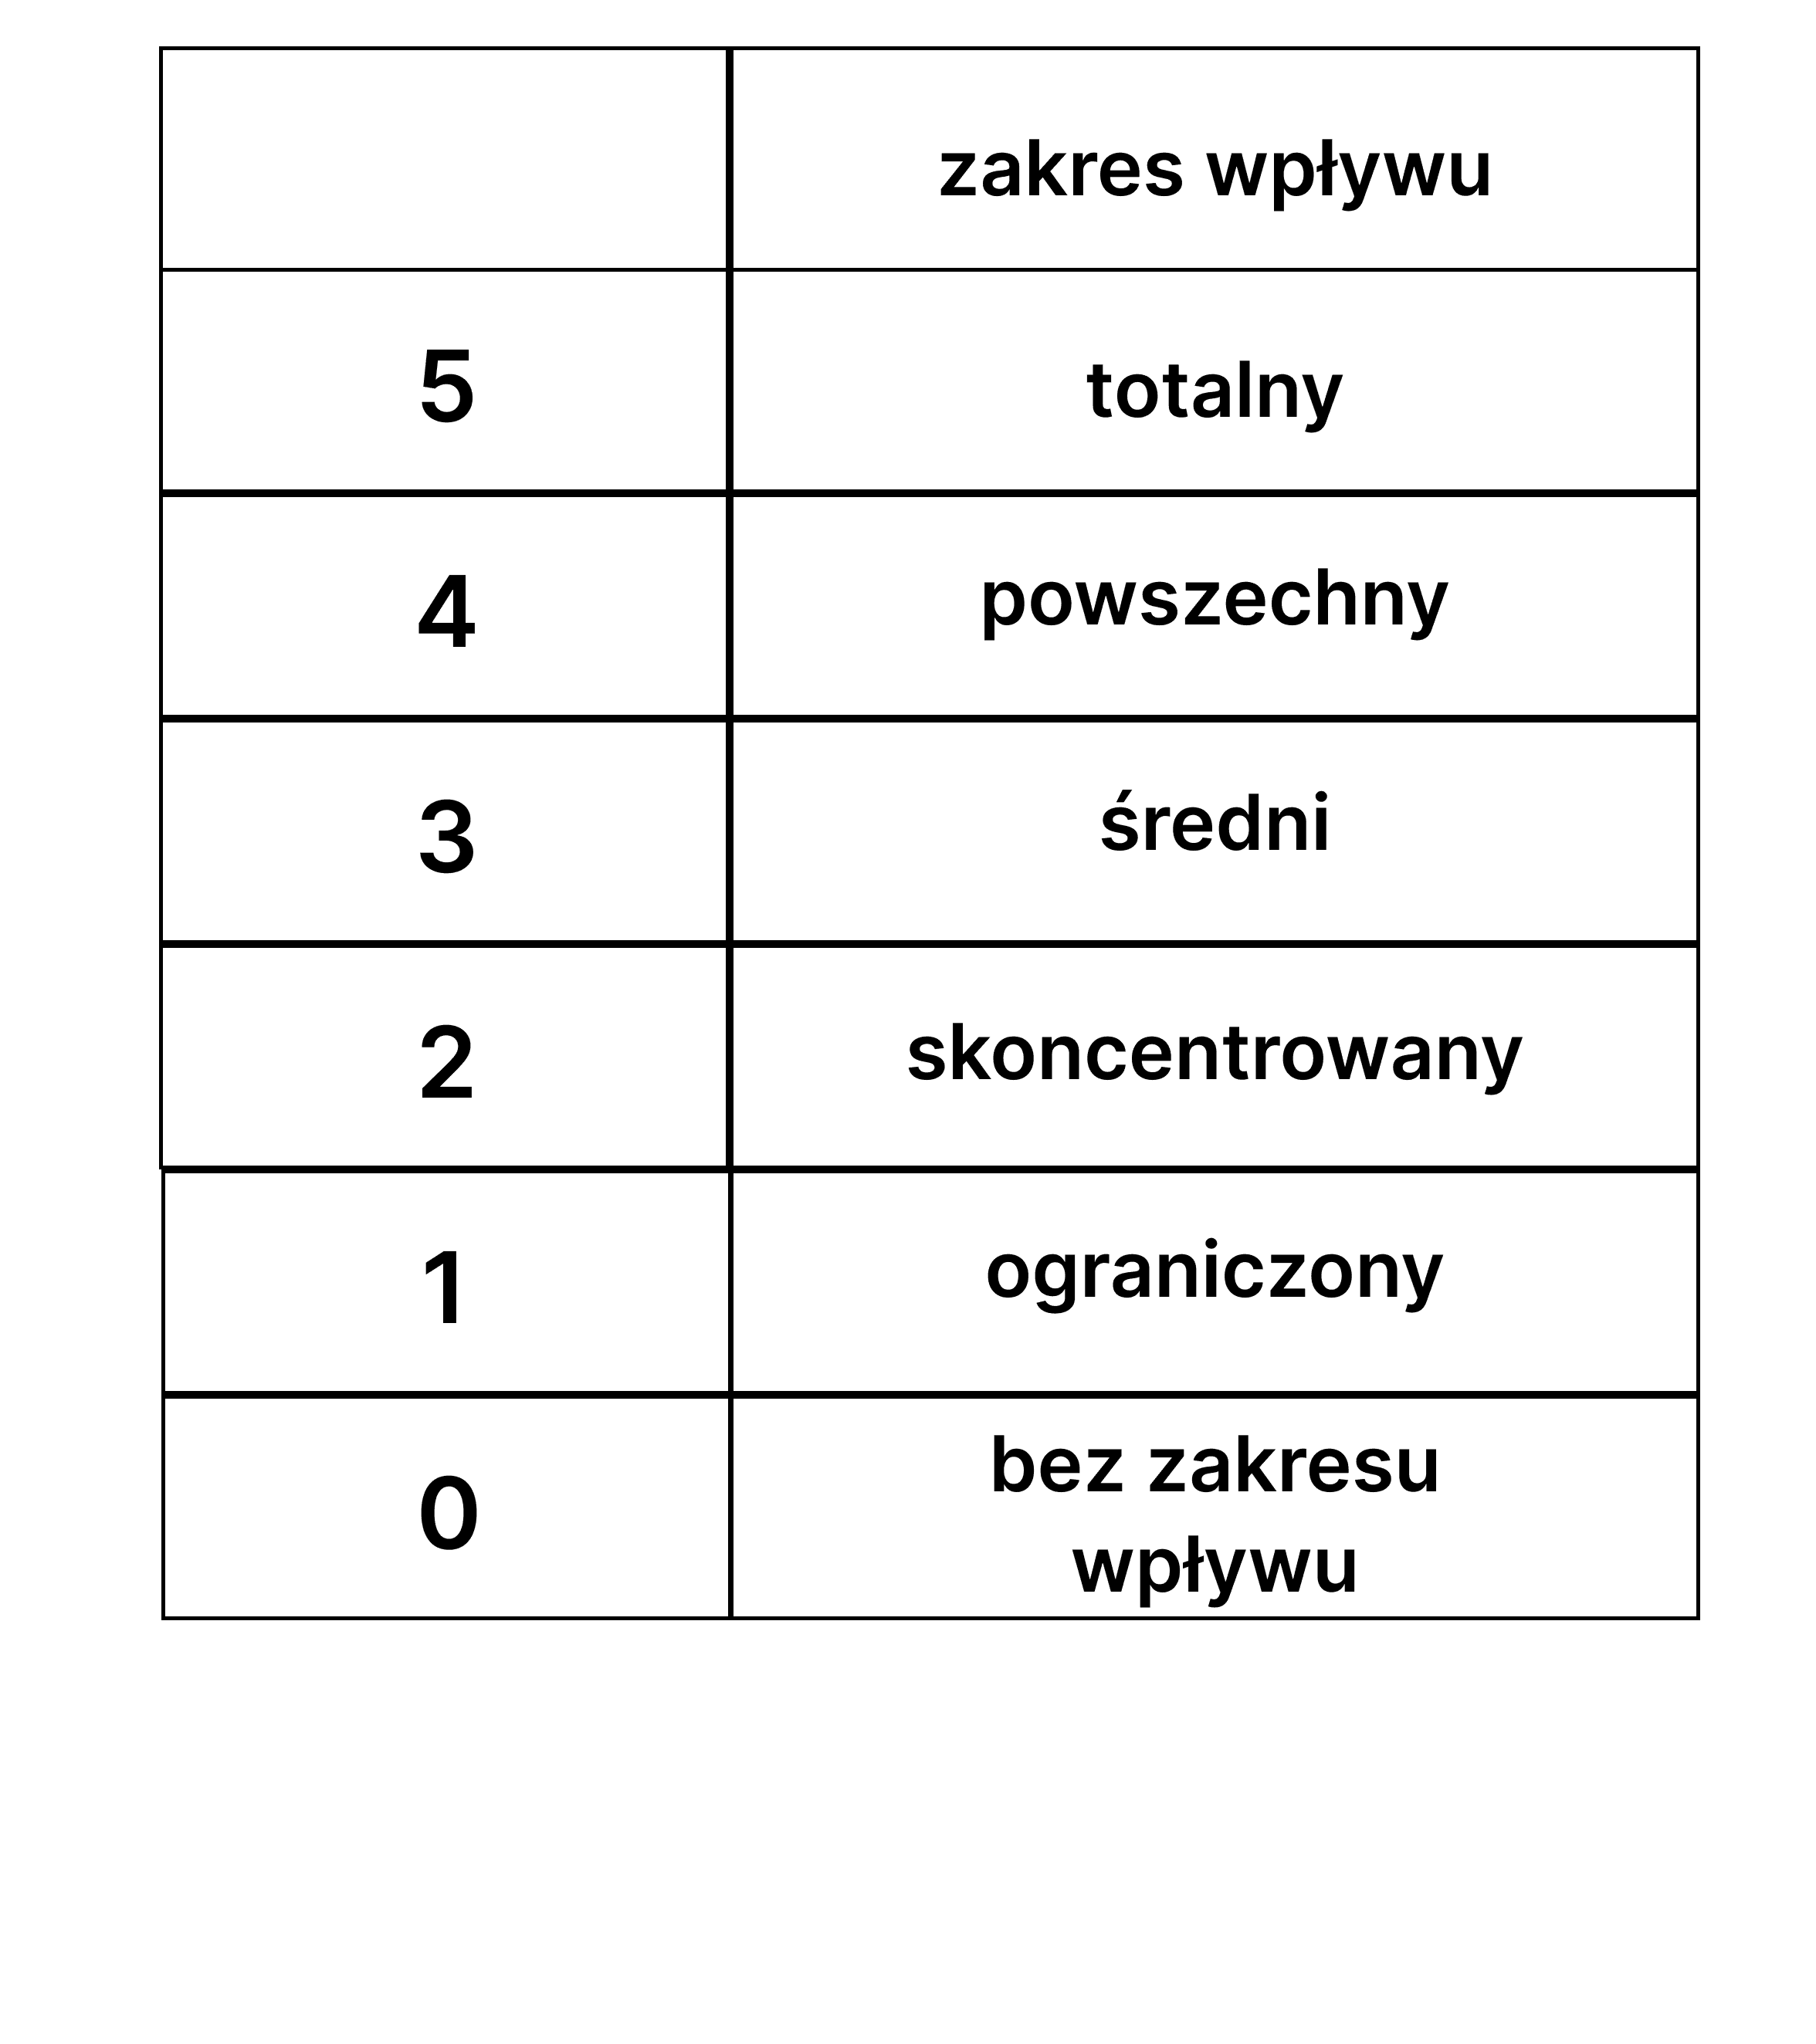
2.3 Identify opportunities to repair the impact on the environment
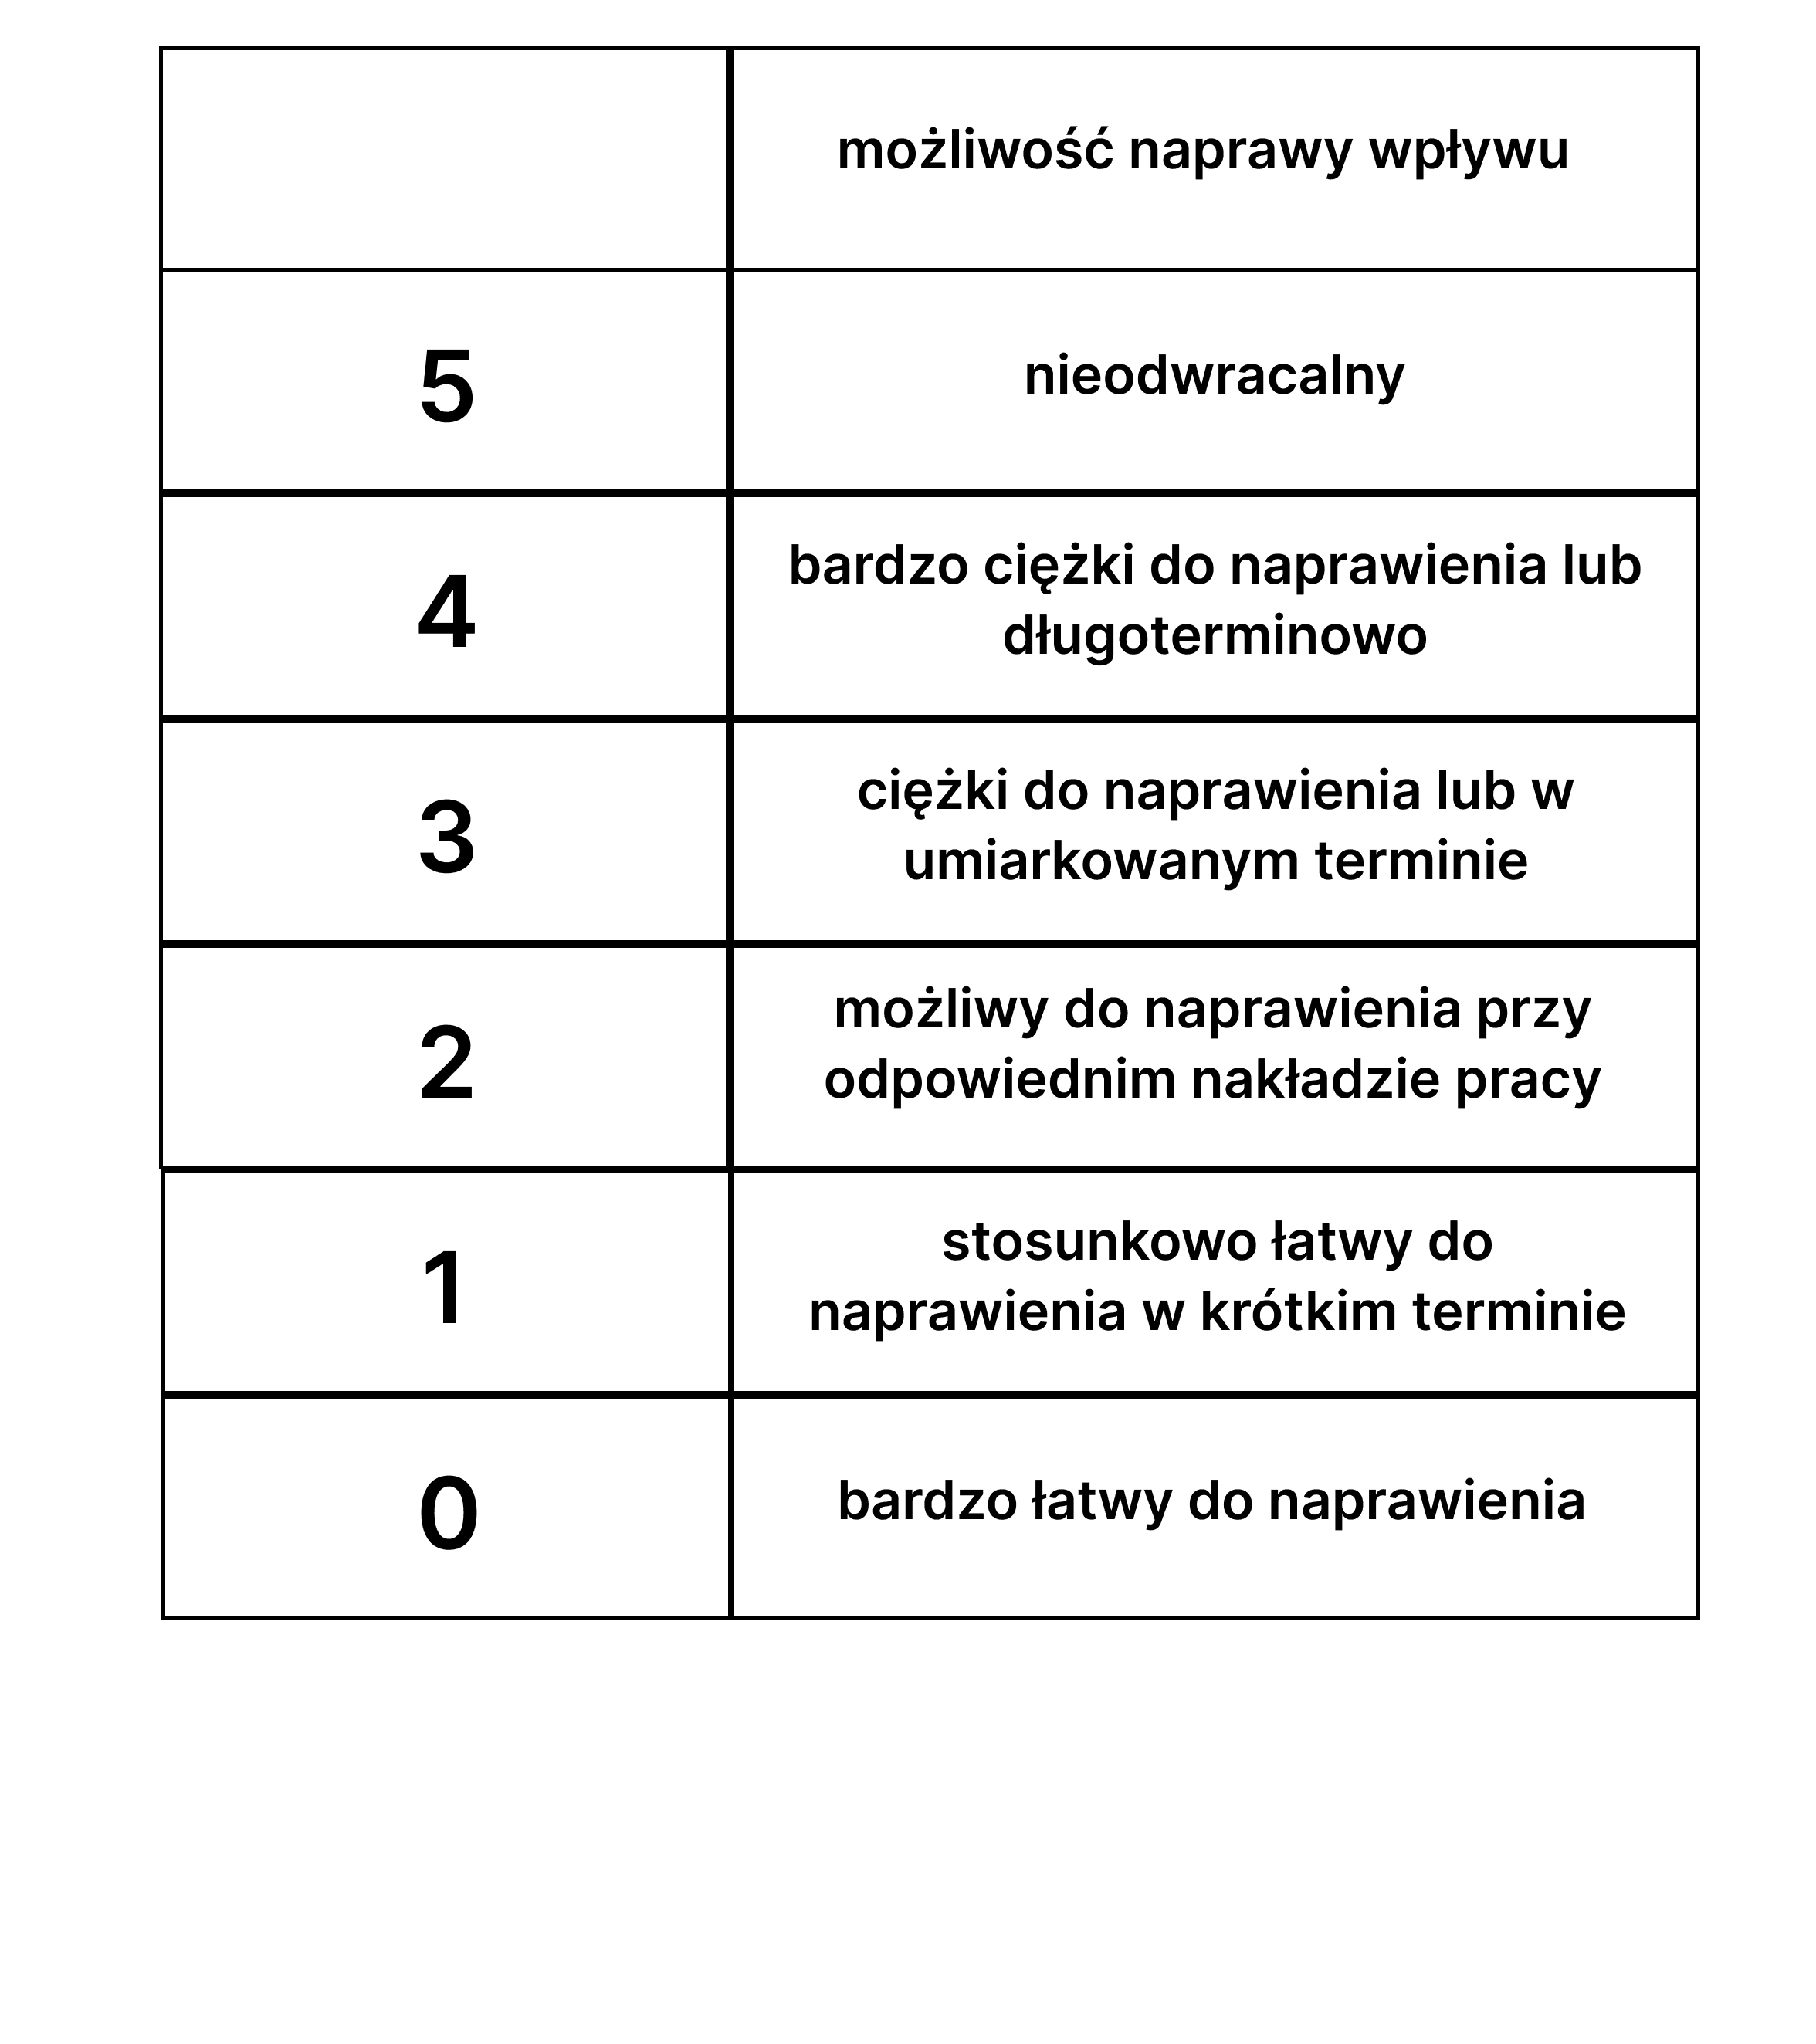
3. preliminary significance of the influence of the analyzed parameter
Korzystając z wyników z kroku poprzedniego, wyliczamy wstępny wskaźnik istotności wpływu, dodając do siebie wszystkie wybrane opcje.
Impact materiality index = Scale of impact + Scope of impact + Opportunity to repair impact
Następnie uzyskany wynik porównujemy z wartościami z poniższej tabeli
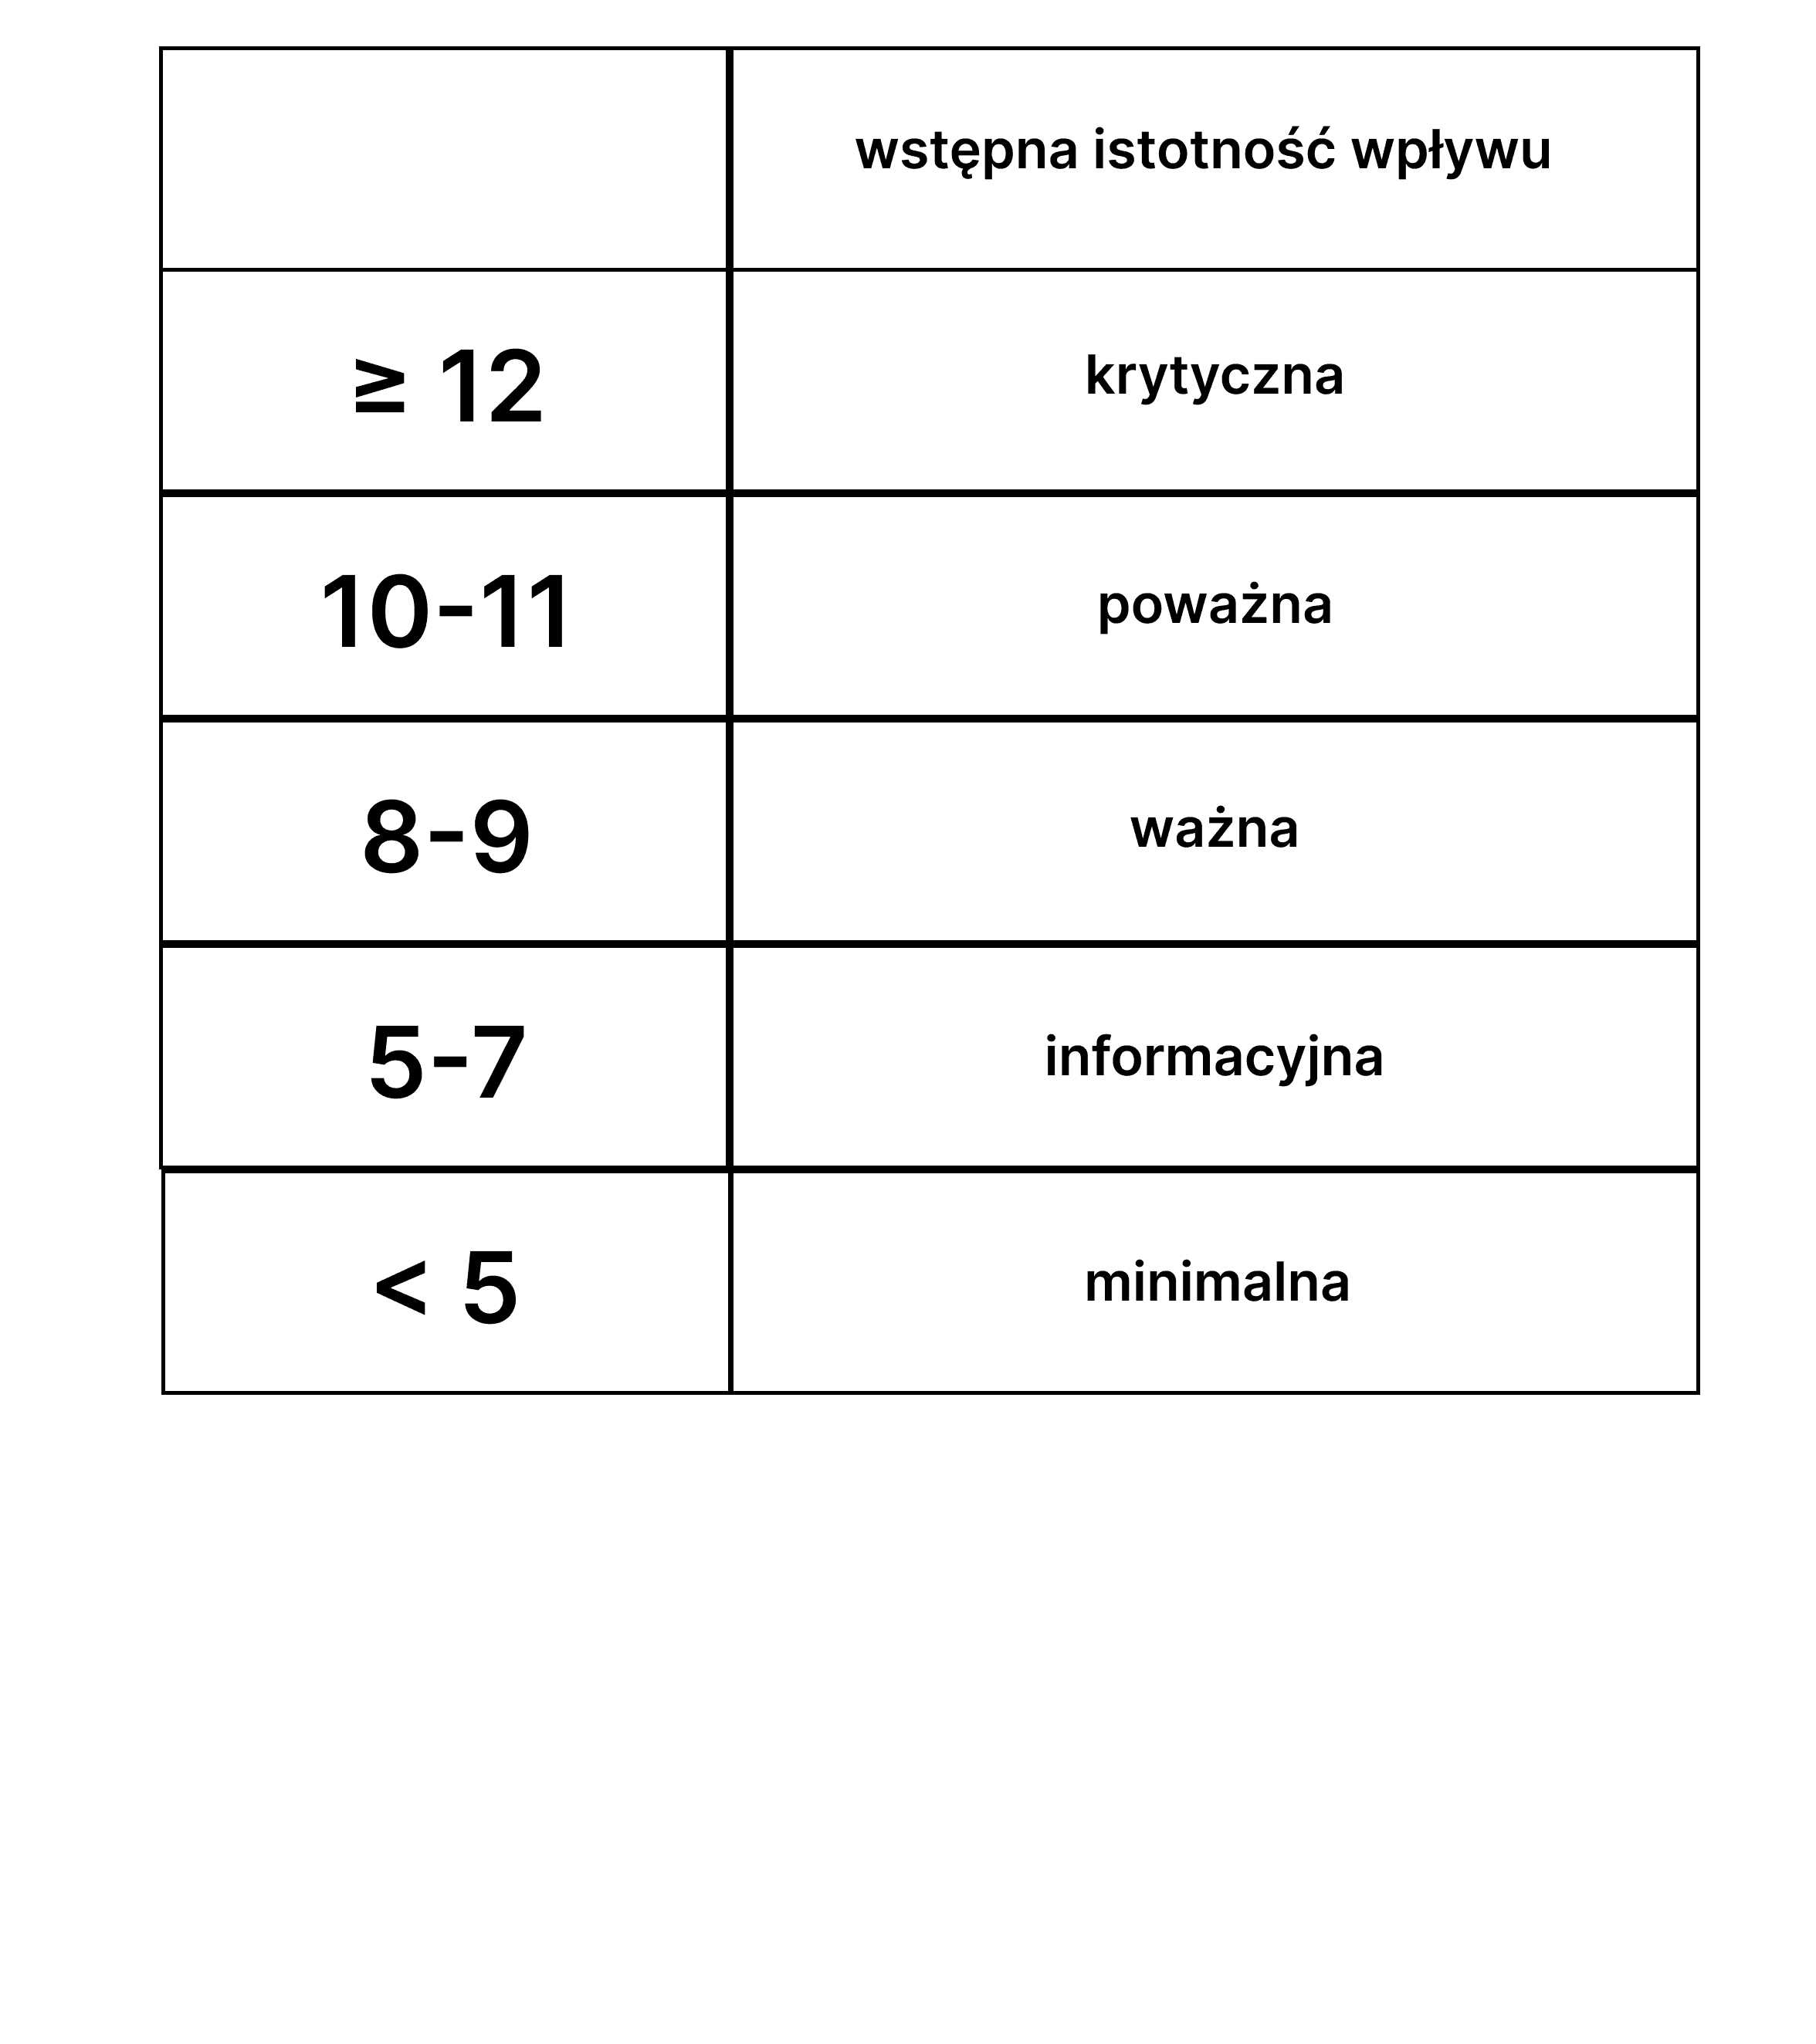
4. assessment of the significance of the parameter
Uwzględniając wyniki z 2. i 3. kroku, prognozujemy jaki kierunek może objąć analizowany wpływ. Również warto uwzględnić jakie jest prawdopodobieństwo wystąpienia wpływu w różnych okresach czasowych.
Financial materiality analysis
Autorzy przewodnika EFRA (ESRG) proponują, aby termin „temat Zrównoważonego Rozwoju” obejmował zarówno główne wątki, jak i ich podtematy oraz bardziej szczegółowe zagadnienia. The process of identifying financially relevant topics is based on an objective evaluation mechanism that ensures comparability. It is recommended that the same approach be used for each parameter related to Sustainability. Financial materiality should be understood as the impact of these issues on a company's financial performance.
1 Identify the financial parameter being evaluated against the ESG parameter
Zgodnie z ESRG 1, należy dokładnie określić, względem jakiego zagadnienia Zrównoważonego Rozwoju będziemy oceniać istotność finansową. Warto również zdecydować, na jakim poziomie szczegółowości będziemy oceniać. Im dokładniej zdefiniujemy obszar, w którym będziemy się poruszać, tym precyzyjniejsza będzie analiza. Zazwyczaj przeprowadzana ocena powinna się obracać dookoła „podtematów” i „pod-podtematów” w celu zwiększenia dokładności.
2. identification of financial effects
W tym kroku należy skupić się na znalezieniu wpływu tematu Zrównoważonego Rozwoju na wartość przedsiębiorstwa. Mogą być to zarówno konsekwencje negatywne finansowo, jak i pozytywne, ważne jest to, że te efekty nie są uwzględniane w klasycznych raportach finansowych.
2.1 Continued use of employees
W tym etapie analizowane są możliwości firmy w zakresie kontynuowania wykorzystywania zasobów, które są kluczowe w procesie biznesowym. W tym celu wykorzystujemy następujące aspekty:
- ceny i marże - How resource costs affect a company's financial condition,
- rynek zasobów i dostępność – jak sytuacja na rynku i dostępność zasobów wpływają na ciągłość operacyjną przedsiębiorstwa,
- degradacja i okres użyteczność zasobów – jaka jest degradacja i jaki jest okres przydatności zasobów oraz możliwości ich utrzymania lub naprawy,
- regulations/restrictions – jak regulacje i czynniki zewnętrzne mogą wpływać na zdolność przedsiębiorstwa do korzystania z zasobów.
This stage focuses on analyzing whether the company will continue to be able to effectively use the resources fundamental to its operation. Jest to o tyle ważne w kontekście istotności finansowej, ponieważ te czynniki mogą wpływać na ekonomiczne aspekty działalności firmy, generując ryzyka i szanse.
2.2 Relationship dependence
W tym kroku sprawdza się, czy kluczowe relacje niezbędne do utrzymania produkcji, są stabilne i można je utrzymać na tych samych zasadach. Brane są pod uwagę następujące elementy:
- Financial institutions i dostawcy kapitału finansowego,
- Kontrahenci i łańcuch dostaw,
- Relacje z klientami w tym wszystkie elementy mające na nie wpływ (etyka, satysfakcja, prywatność, PR i marketing itp.) i związane z nimi konsekwencje dla firmy,
- External stakeholders,
- Society/communities i akceptowalność przez nie negatywnych efektów zewnętrznych spowodowanych przez przedsiębiorstwo.
W dużym skrócie badamy czy obecne relacje, z wymienionymi wyżej grupami, można utrzymać na tych samych warunkach.
3. determine the financial materiality of the Sustainable Development theme
W tym etapie dokonywana jest finalna oceny istotności dla wybranego wcześniej zagadnienia Zrównoważonego Rozwoju. Aby skutecznie to zrobić, należy bazować na analizach z 2. kroku i opisać je poniższą tabelą:
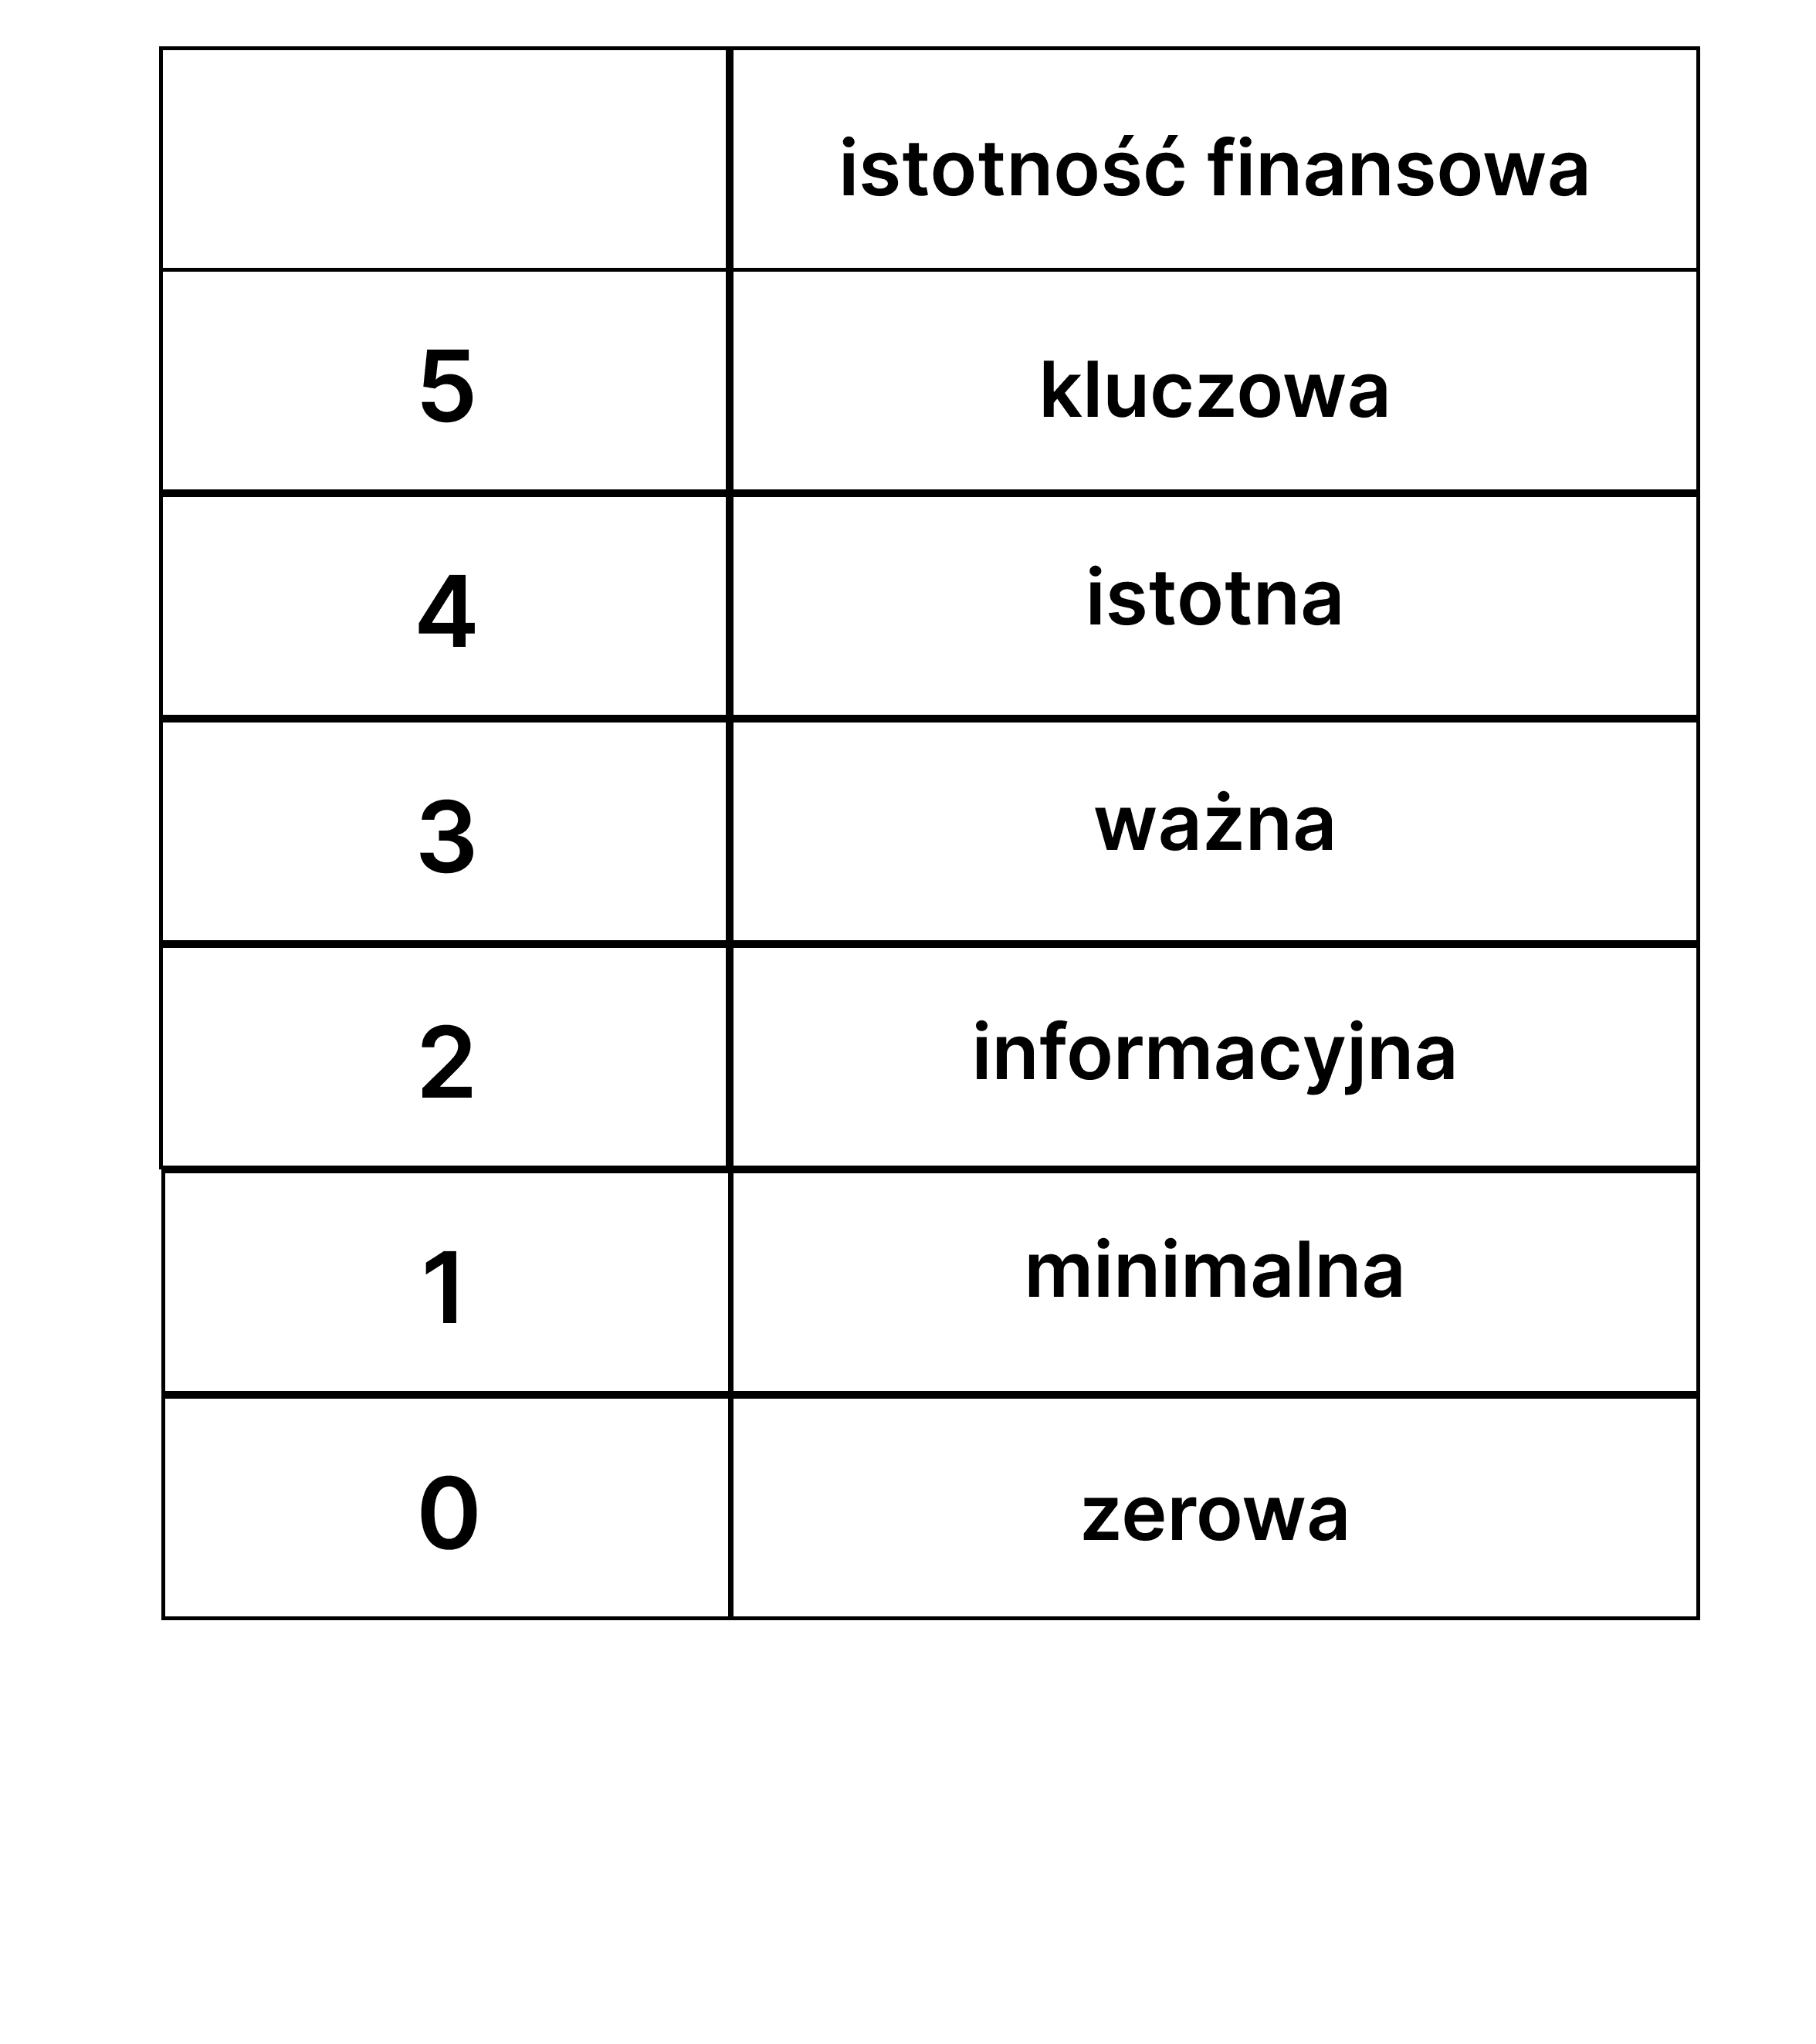
If the result obtained is key, significant or important, the financial effect is treated as significant. Jeśli wynik jest informacyjny lub minimalny można uznać efekt za nieistotny finansowo i zakończyć proces analizy lub poddać go głębszej analizie.
Best practices for double relevance
Ważne jest to, aby pamiętać w jakim celu ta zasada została stworzona. Jej główną zaletą są uproszczone wymogi ujawnieniowe, często subiektywne, lecz należy pamiętać, że dalej obowiązuje należyta staranność (również opisana w ESRS 1 i ESRS 2), Therefore, it is crucial to select topics that take into account dual relevance.
Nowe standardy raportowania mogą być problematyczne dla wielu przedsiębiorców już w niedługiej przyszłości. W razie wątpliwości lub niepewności zaleca się kontakt i współpracę z ekspertami. Należy pamiętać zatem o trzech obowiązkach podwójnej istotności:
- Mandatory process – aby zdefiniować zagadnienia, które znajdą się w raporcie niefinansowym, konieczna jest samoocena przedsiębiorstwa za pośrednictwem analizy podwójnej istotności,
- Mandatory disclosures – jeśli temat jest istotny ze względu na jedną lub obie istotności musi znaleźć się w raporcie,
- Mandatory reliability - The results of the analysis will be subject to a mandatory audit, so it is important that its quality is at a high level.
Korzyści z wdrożenia podwójnej istotności
A beneficial aspect of the dual materiality principle is the possibility of finding new threats or opportunities for the company. Ważne też jest zapoznanie się z wpływem firmy na otoczenie, co może to skutkować poprawą wizerunku, relacji z interesariuszami oraz klientami. Zwiększona świadomość na temat procesów zachodzących w firmie może również skutkować expansion of the strategy Sales and/or marketing. Of course, don't forget that this will be a mandatory element for Sustainability reporting.
Perspektywa podwójnej istotności i dlaczego warto się nią interesować
Na chwilę obecną reguła podwójnej istotności jest na etapie rozwojowym i zapewne będzie dalej udoskonalana, a sam proces jej analizy otrzyma odpowiednie narzędzia i techniki. Już dziś wiadomo, że będzie to nieodłączny element każdego przedsiębiorstwa. Dyrektywy i intencje regulatora wskazują na konieczność Zrównoważonego Rozwoju przedsiębiorstw. Aby w pełni wykorzystać związane z tym możliwości, ważne jest śledzenie działań podejmowanych w UE oraz odpowiednie przygotowanie firmy na zmiany związane z ESG. Wymogi ujawnieniowe oraz standardy raportowania ESRS mogą wprowadzić wiele osób w błąd, co może prowadzić do poważnych konsekwencji, szczególnie w kontekście dyrektyw dotyczących odpowiedzialności za nierzetelną sprawozdawczość Zrównoważonego Rozwoju.
Warto zainteresować się tematem podwójnej istotności nie tylko ze względu na obowiązek jego stosowania, ale także z powodu potencjalnych korzyści, które mogą z nim być związane.
See other entries